レンタカーを予約するとき、「免責補償は付けたほうがいい?」「保険には入るべき?」「追加料金がもったいないから入らなくても大丈夫?」と迷う方もいるでしょう。
結論からいうと、レンタカーの免責補償は任意ですが、事故時に数万円単位の自己負担が発生するのを避けたい方は加入を検討する価値があります。
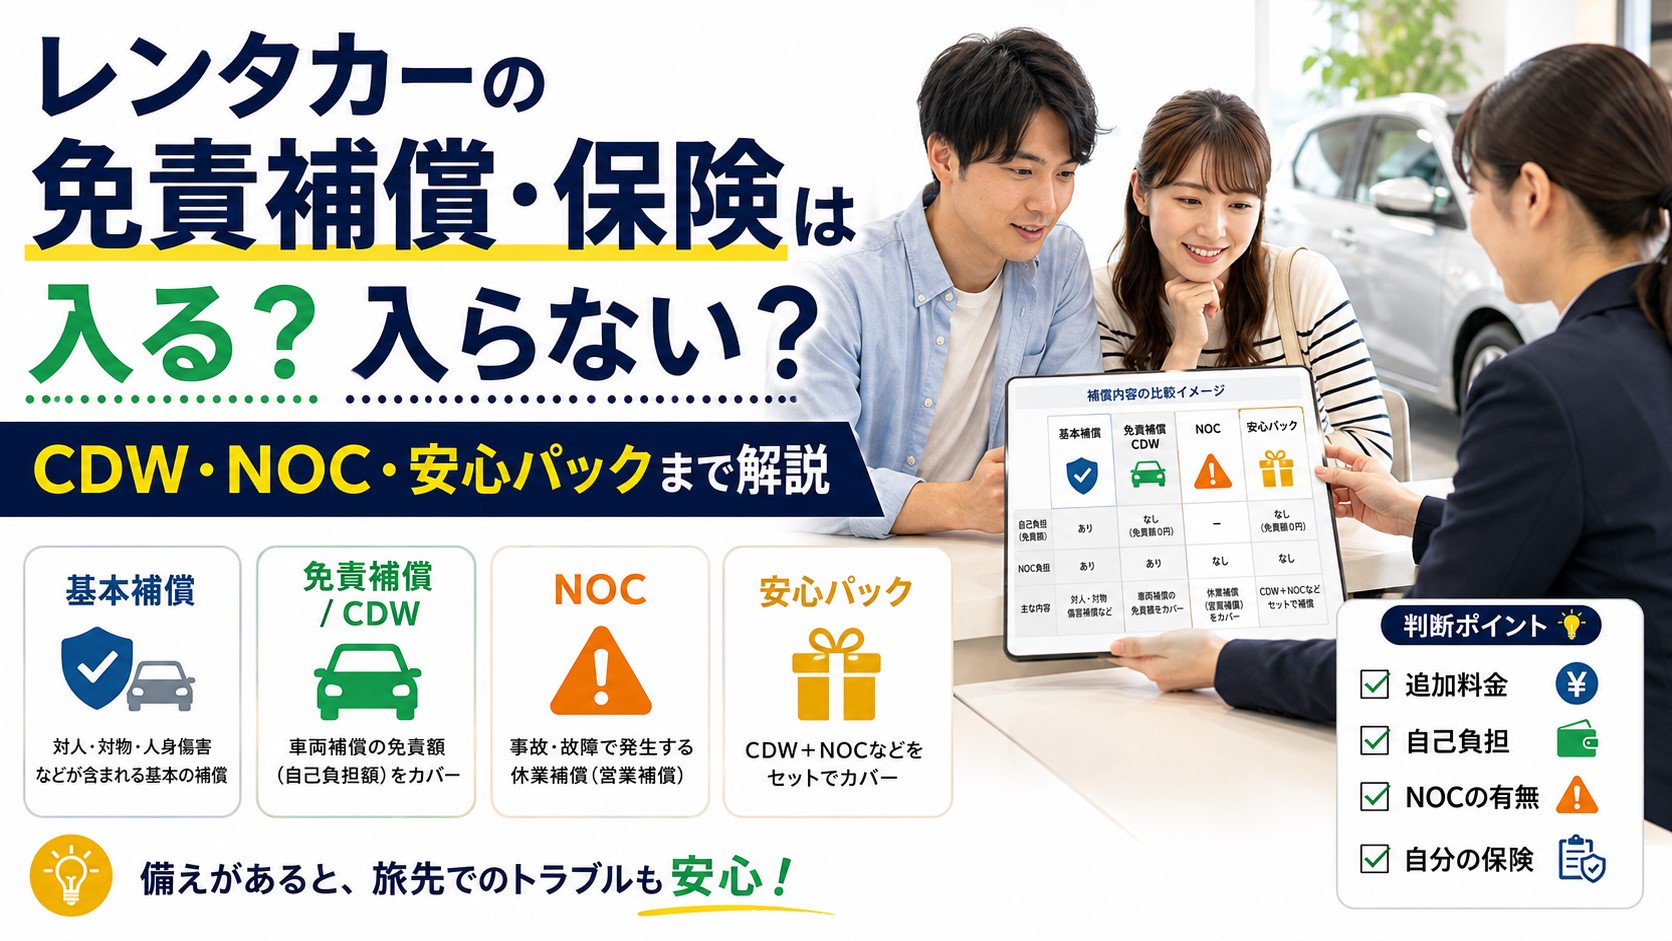
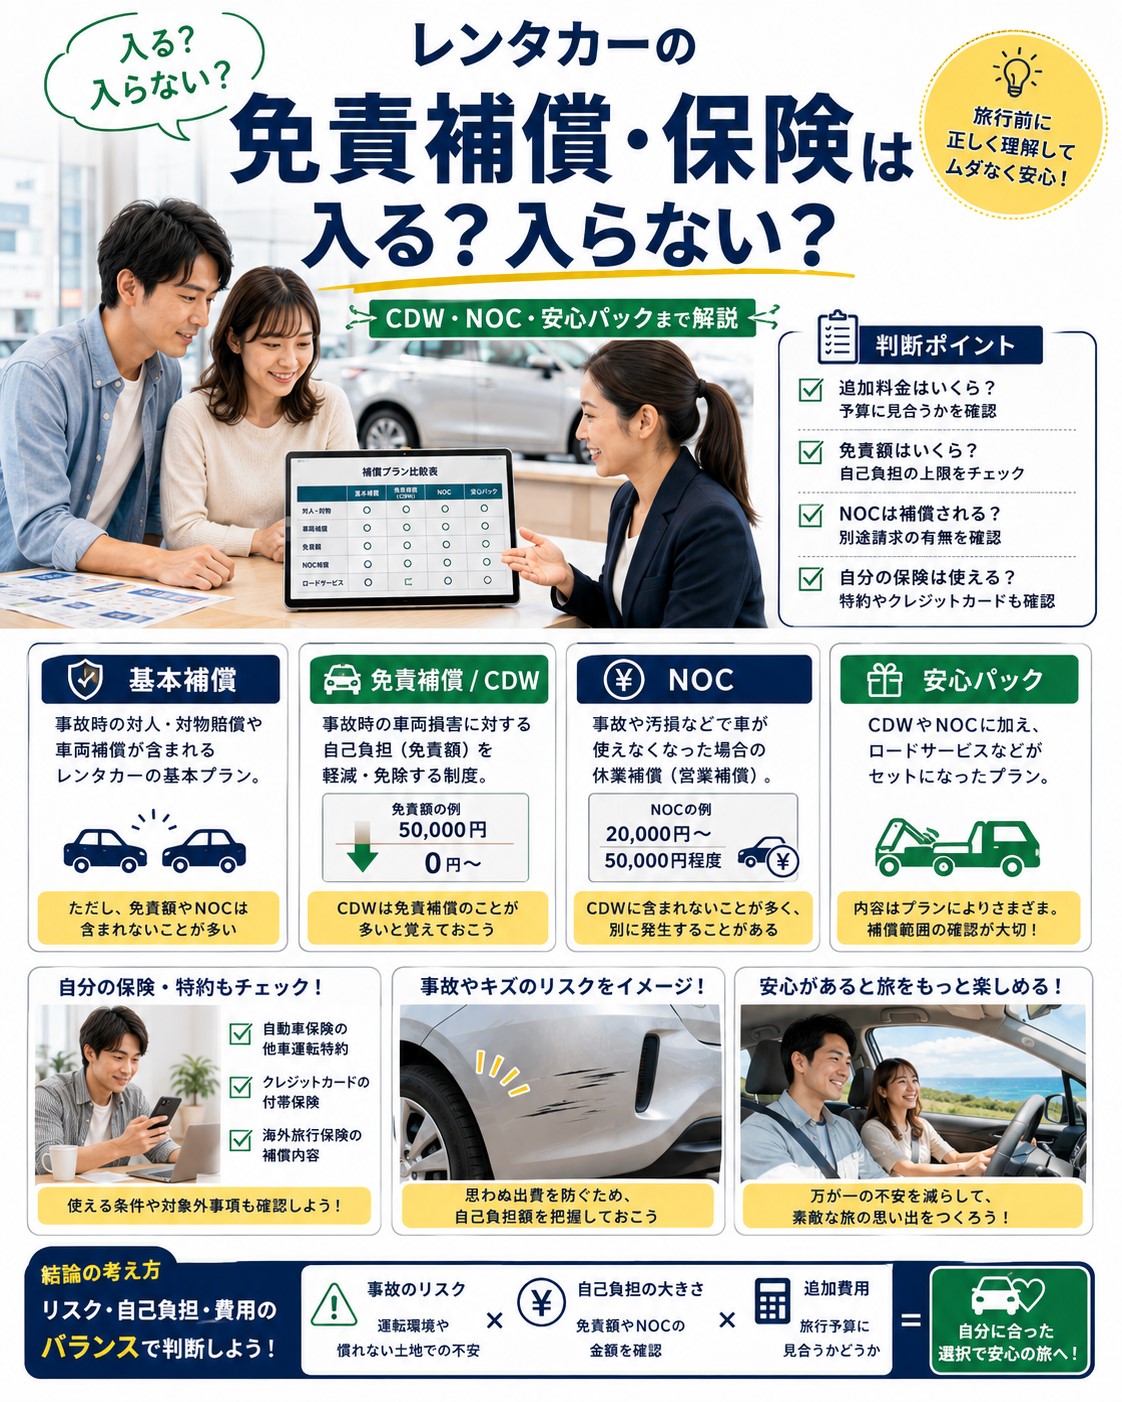
ただし、「免責補償に入らない=まったく保険がない」という意味ではありません。多くのレンタカーでは基本料金に自動車保険・補償が含まれており、そのうえで事故時に利用者が負担する対物・車両などの免責額を免除する制度として免責補償やCDWが用意されています。
さらに注意したいのが、免責補償に加入してもNOC(ノンオペレーションチャージ)が別途発生する場合があることです。事故時の負担をできるだけ減らしたい場合は、免責額だけでなくNOCまで免除されるプランか確認しましょう。
この記事では、レンタカーの免責補償やCDW、NOC、安心パック、自分の自動車保険、1日保険などの違いを整理し、自分の場合はどこまで補償を付ければよいのか判断できるように分かりやすく解説します。
- レンタカーの基本の保険・補償と免責補償の違い
- 免責補償に入る・入らないを判断するための考え方
- CDW・NOC・安心パックなど追加補償の違い
- 自分の自動車保険や1日保険がレンタカーで利用できるか
- 事故時に補償が使えなくなるケースと必要な対応
レンタカーの免責補償・保険は入る?入らない?
レンタカーの免責補償に入るか入らないかは、追加料金だけではなく、事故が起きたときに自分で負担できる金額を基準に考えると分かりやすくなります。
免責補償に入らなくてもレンタカーを借りられる会社はありますが、事故の内容によっては対物補償や車両補償の免責額、NOCなどを負担する可能性があります。
| 考え方 | 判断の目安 |
|---|---|
| 突然の数万円の負担を避けたい | 免責補償を検討 |
| 免責額だけでなくNOCも負担したくない | NOC免除を含むプランも確認 |
| 免責額やNOCを自分で負担できる | 加入しない選択肢もある |
| 自分の自動車保険を使いたい | レンタカーが対象か事前に保険会社へ確認 |
まだ利用するレンタカー会社が決まっていない方は、補償内容だけでなく料金や車種、乗り捨て、キャンセル条件なども含めて比較すると選びやすくなります。詳しくはレンタカーおすすめ会社の比較記事で紹介しています。
保険に入らないとどうなる?自賠責も確認
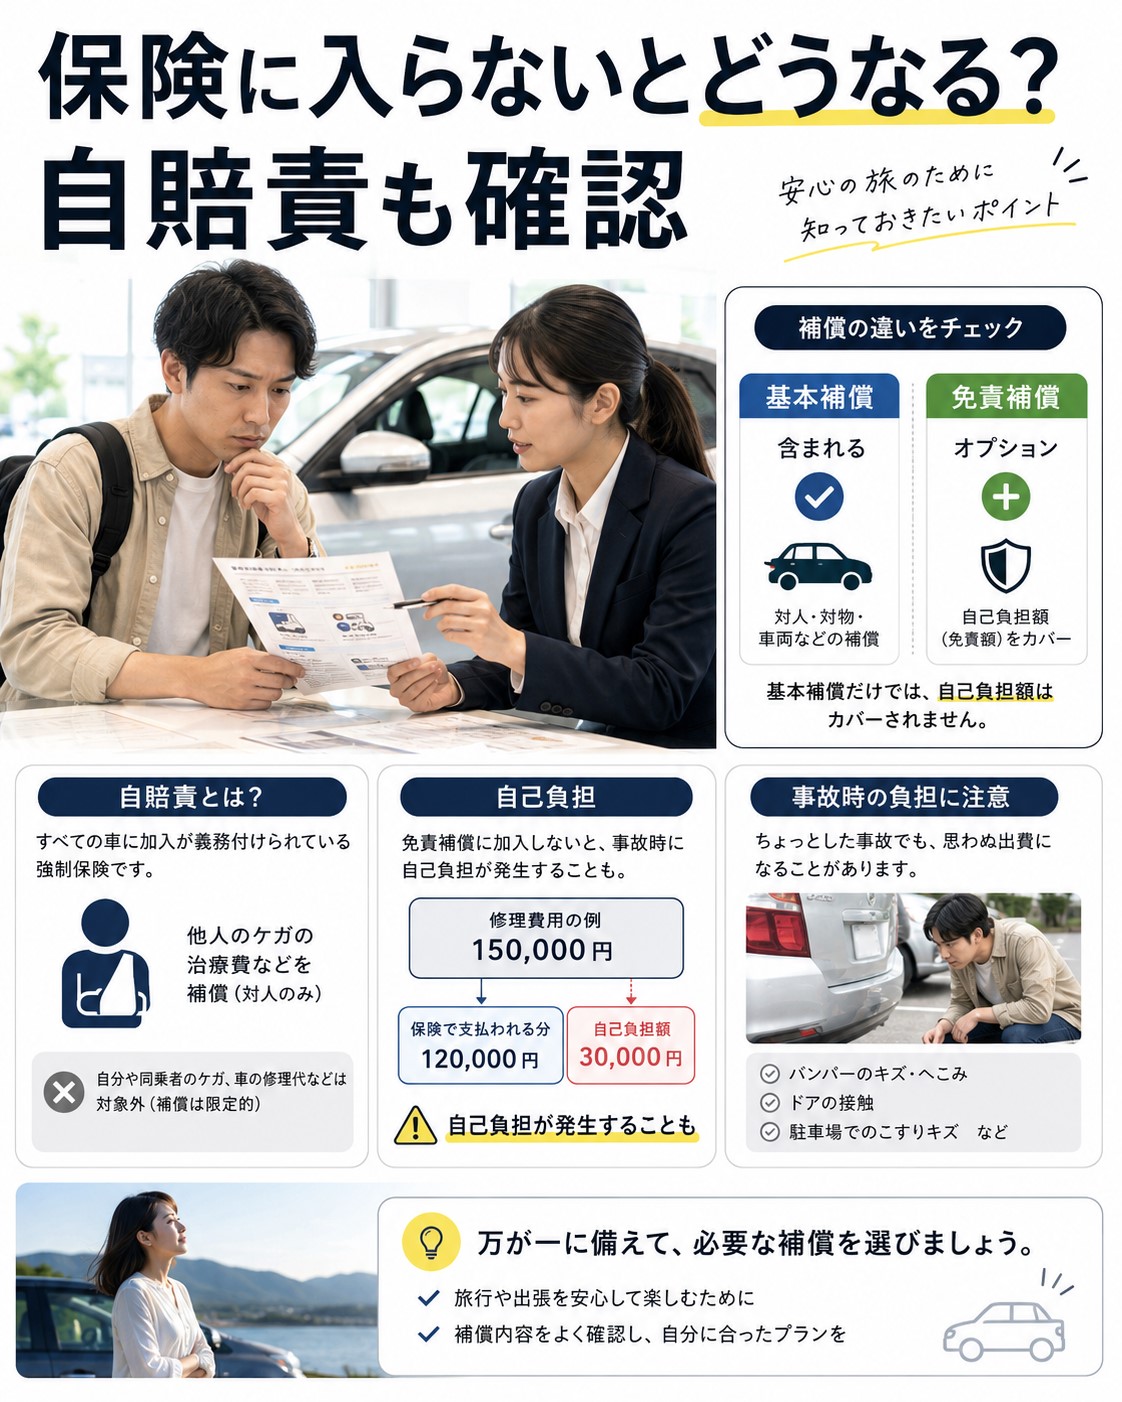
レンタカーで「保険に入らない」と考えるときは、基本料金に含まれる自動車保険・補償と、追加する免責補償を分けて考えることが大切です。
たとえばトヨタレンタカーでは、基本料金に対人・対物・車両・人身傷害などの保険・補償が含まれています。そのため、免責補償を付けなかったからといって、すぐに無保険の状態になるわけではありません。
一方で、事故時には利用者が負担する「免責額」が設定されていることがあります。免責補償に加入していなければ、この免責額を自分で負担する可能性があります。
また、トヨタレンタカーでは2026年1月から順次、免責補償に加入していない場合、対物事故の損害額によっては利用者自身が事故相手へ直接対応する必要が生じる場合があると案内しています。
会社によって制度は異なるため、「免責補償を付けない場合に何を自己負担するのか」まで予約前に確認することが重要です。
自動車には自賠責保険もありますが、自賠責保険は交通事故の被害者に対する基本的な対人補償を目的とした保険です。運転者自身のけがや、相手の車・建物、借りているレンタカー自体の損害などをすべて補償するものではありません。
そのため、「自賠責があるからレンタカーの免責補償はいらない」とは考えないようにしましょう。
| 種類 | 主な役割 |
|---|---|
| 自賠責保険 | 事故の被害者に対する基本的な対人補償 |
| レンタカー会社の基本補償 | 対人・対物・車両などを会社の条件に応じて補償 |
| 免責補償・CDW | 事故時の対物・車両などの免責額を免除 |
| NOC免除などの追加プラン | NOCやタイヤトラブルなどまで対象になる場合がある |
レンタカー会社や車種、料金プランによって補償条件は異なるため、予約時に必ず内容を確認してください。
免責補償は入る?入らない?知恵袋の声
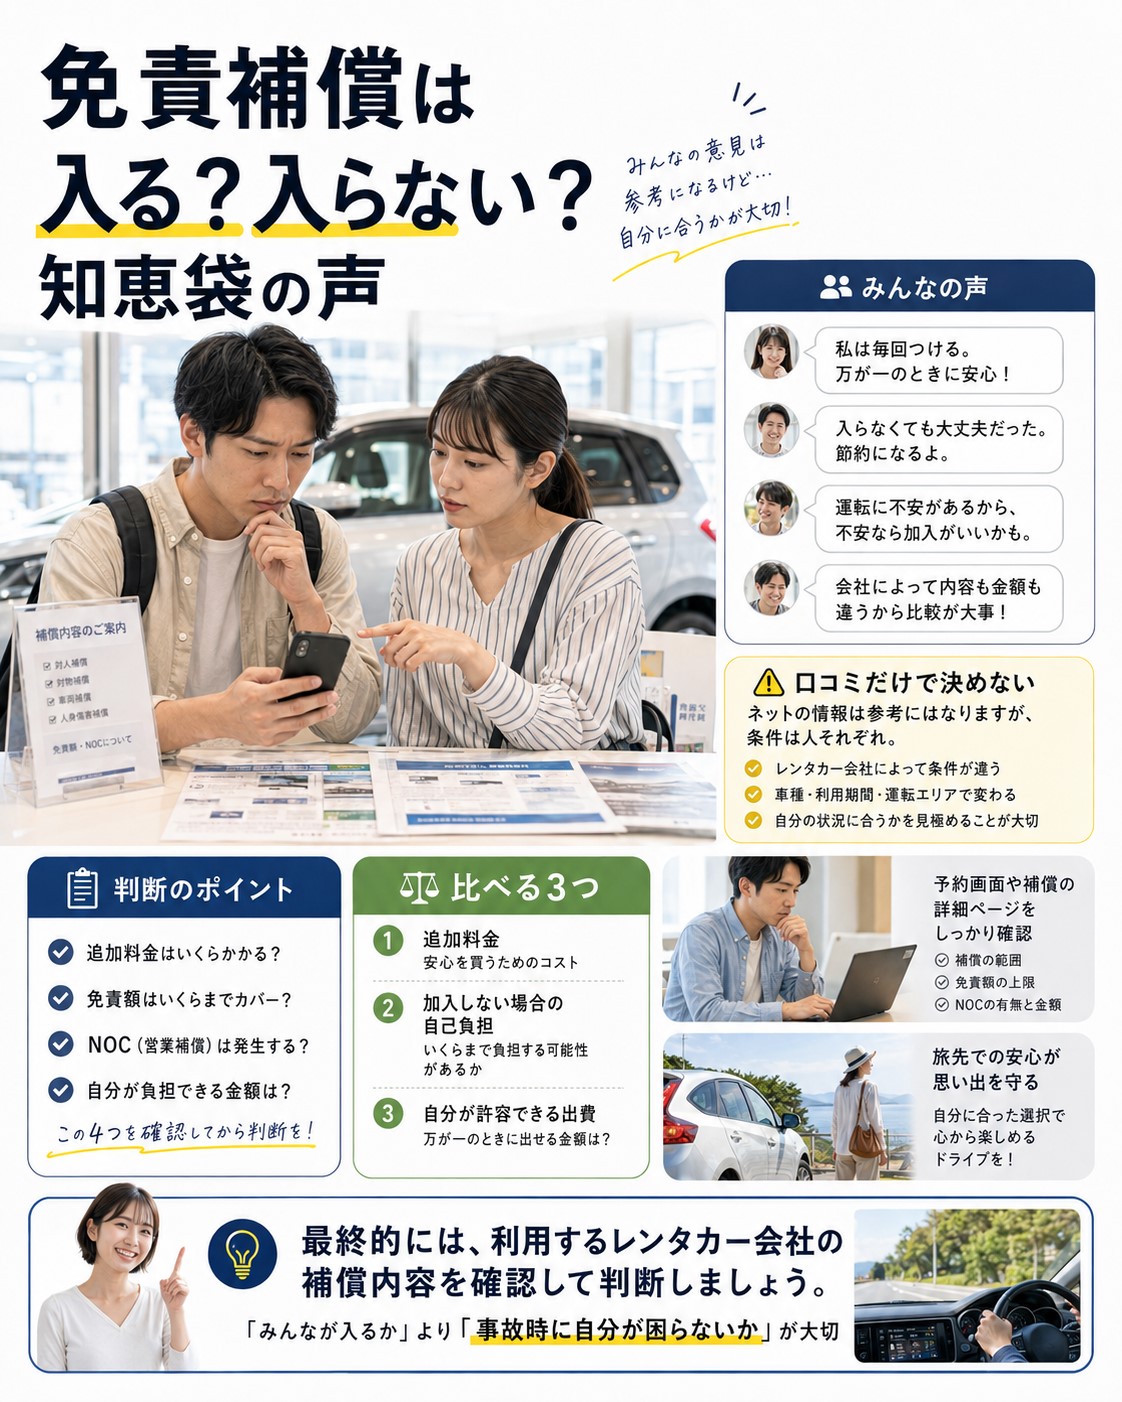
Yahoo!知恵袋などを見ると、「毎回免責補償に入っている」「事故を起こしたことがないので入らない」など、さまざまな意見があります。
ただし、他の人が加入しているかどうかだけで判断するのはおすすめできません。
レンタカーの利用条件は、会社や車種、利用日数、補償プランなどによって異なります。また、事故時に負担できる金額も人それぞれです。
たとえば、追加料金を数千円節約できたとしても、事故時に免責額やNOCとして数万円単位の支払いが必要になると困る方もいるでしょう。
反対に、免責額やNOC、補償対象外となるケースまで理解したうえで自己負担できると判断するのであれば、免責補償を付けないという選択肢もあります。
知恵袋などの体験談は参考程度にして、最終的には自分が利用するレンタカー会社の補償内容と自己負担額を確認して判断しましょう。
免責補償は無駄?必要かを判断する基準
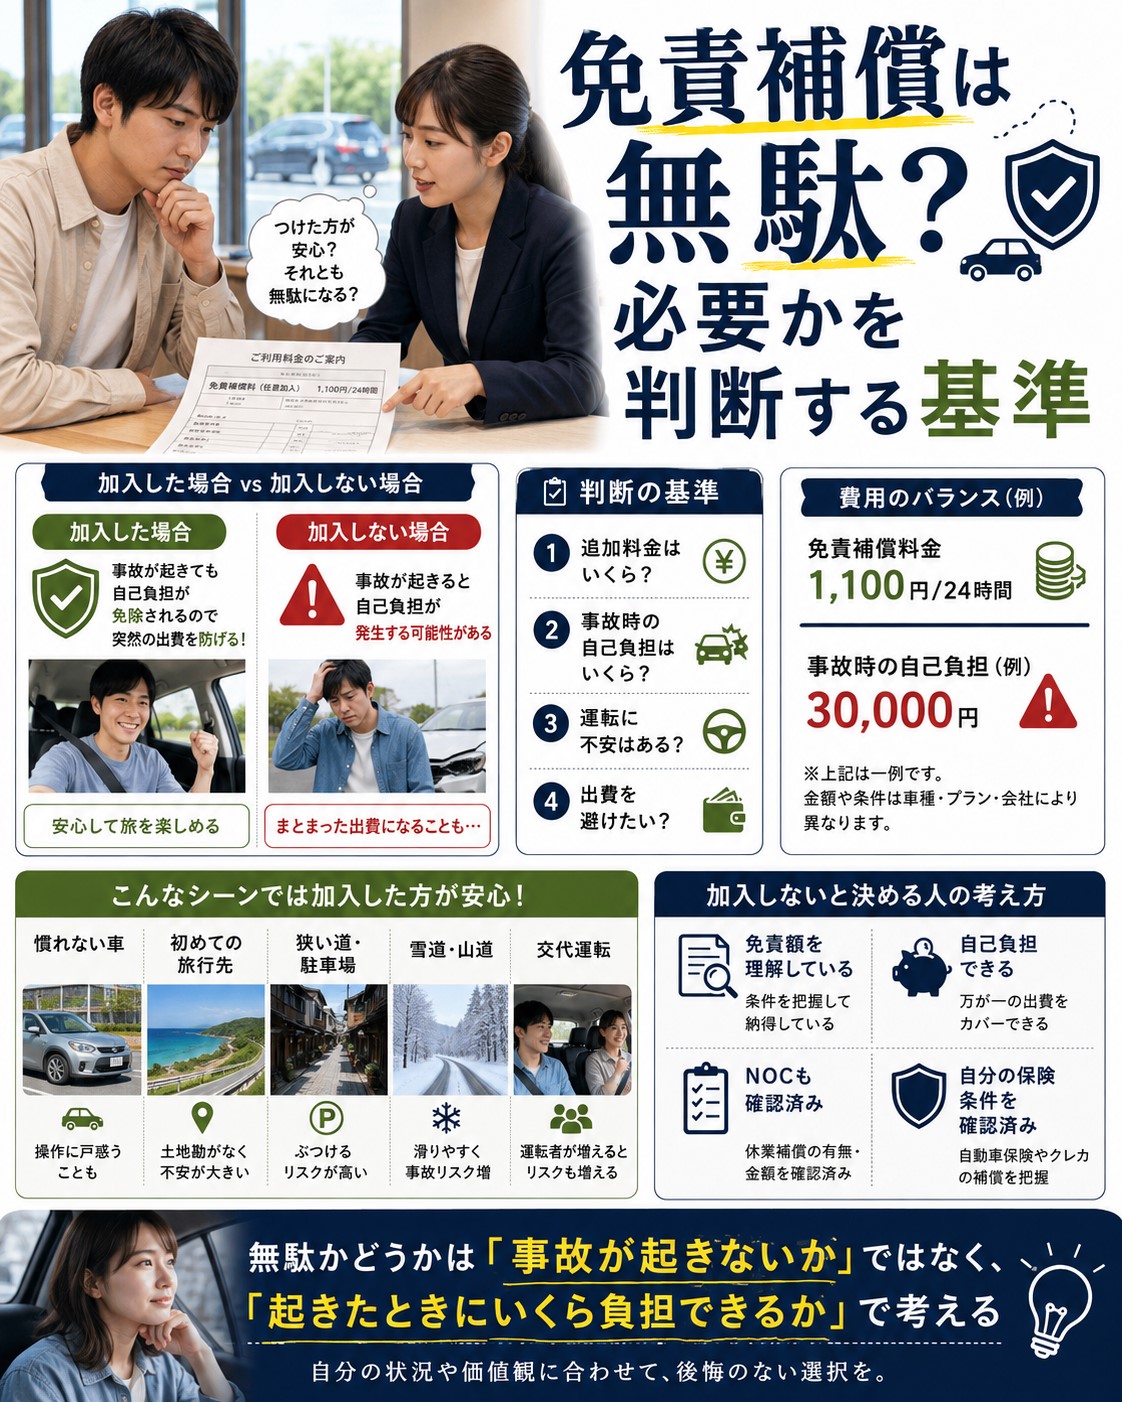
免責補償が無駄かどうかは、実際に事故が起きるかどうかだけでは判断できません。
「もし事故が起きた場合の自己負担をどこまで受け入れられるか」で考えると判断しやすくなります。
たとえば、2026年9月確認時点で、トヨタレンタカーの免責補償制度は一般的な車両で1,100円(税込)/24時間です。加入すると、保険が適用される事故について対物補償・車両補償の自己負担額である免責額が免除されます。
| 利用時間 | 料金例 |
|---|---|
| 24時間 | 1,100円 |
| 48時間 | 2,200円 |
| 72時間 | 3,300円 |
| 96時間 | 4,400円 |
※トヨタレンタカーの一般的な車両を例に単純計算したものです。1・2ナンバー車などは料金が異なります。また、実際の料金・条件はレンタカー会社、車種、プランによって異なります。
次のような方は、免責補償を付けるメリットを感じやすいでしょう。
- 慣れていない車を運転する
- 初めて走る旅行先で運転する
- 狭い道路や駐車場を利用する予定がある
- 雪道や山道を走る予定がある
- 複数人で交代して運転する
- 事故時の数万円単位の突然の出費を避けたい
免許を取って間もない方は、補償だけでなく貸出条件もあわせて確認しておきましょう。詳しくはレンタカー初心者・免許取り立てでも借りられるかを解説した記事でも紹介しています。
一方、次の条件に当てはまる方は、加入しないという判断も考えられます。
- 免責額を正確に把握している
- 万一の自己負担額を支払える
- NOCなど別に発生する費用も理解している
- 自分の自動車保険を利用できるか確認している
「事故を起こさなければ無駄」という考え方だけではなく、追加料金と万一の自己負担額のバランスで考えることが大切です。
CDWとは?必要かと免責補償との違い
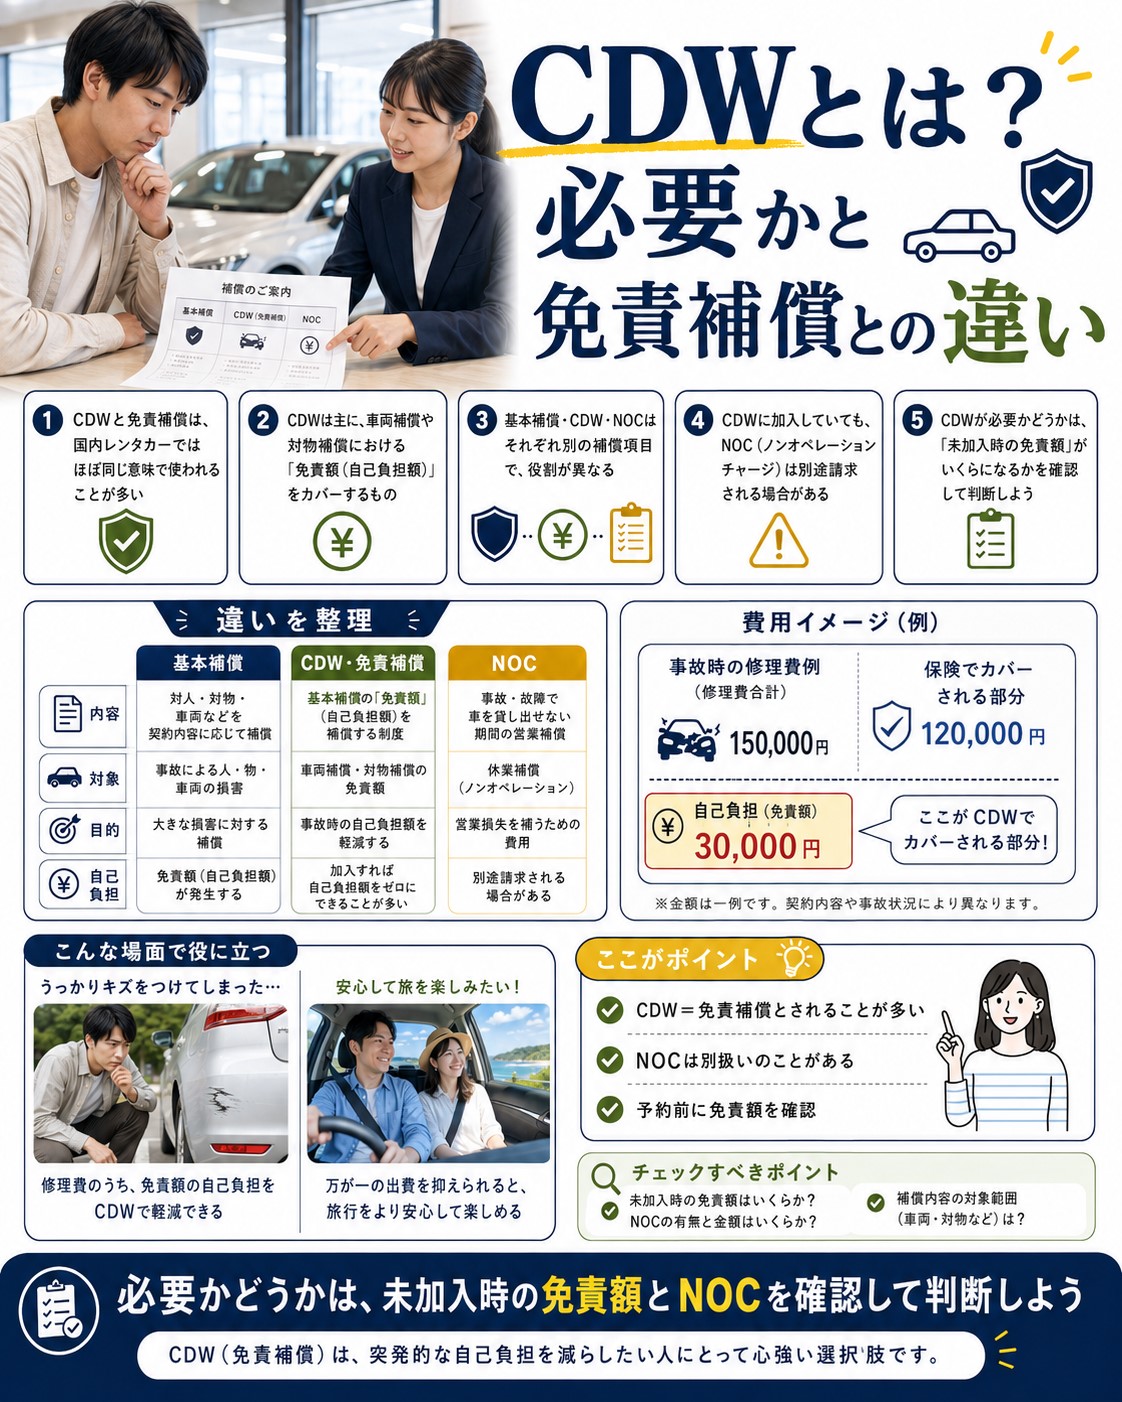
CDWとは「Collision Damage Waiver」の略で、国内のレンタカー会社では事故時に利用者が負担する対物・車両などの免責額を免除する制度として使われています。
たとえばオリックスレンタカーでは、「免責補償制度(CDW)」として、対物補償・車両補償の免責額を免除する制度が用意されています。
そのため、国内レンタカーの予約画面で「免責補償」と「CDW」が出てきた場合は、同じような役割の制度を指しているケースがあります。
ただし、CDWに加入すれば事故時の自己負担がすべて0円になるとは限りません。
免責補償・CDWとは別に、NOCやタイヤ・ホイールなどの費用が設定されていることがあるためです。
| 項目 | 内容 |
|---|---|
| 基本補償 | 対人・対物・車両などを補償 |
| CDW・免責補償 | 対物・車両などの免責額を免除 |
| NOC | 修理・清掃などで車を営業に使えない期間に対する営業補償 |
| NOC免除などの追加プラン | NOCやタイヤ等の負担まで減らせる場合がある |
CDWが必要か迷った場合は、加入しなかった場合の免責額がいくらなのかを最初に確認すると判断しやすくなります。
安心パックとは?必要かとNOCの違い
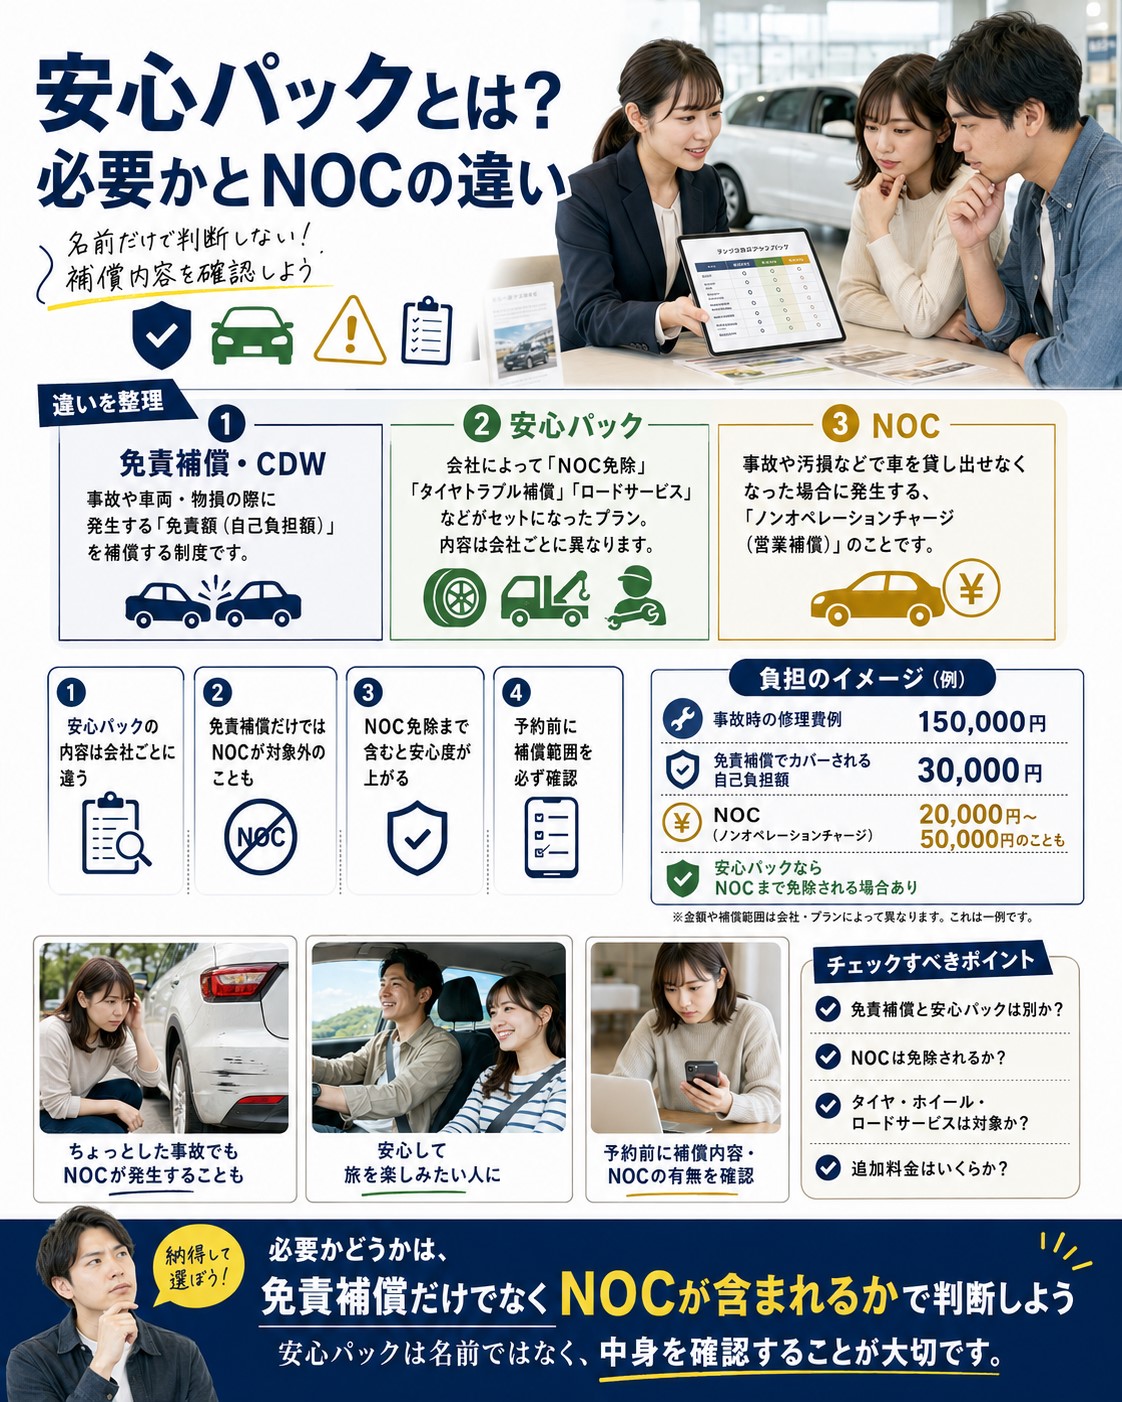
レンタカー会社によっては、免責補償とは別に、NOCの免除やタイヤトラブルなどを対象とした追加プランが用意されています。
ただし、「安心パック」「安心プラン」などの名前だけで補償内容を判断してはいけません。
たとえば2026年9月確認時点で、トヨタレンタカーの「安心Wプラン」は、免責補償制度とNOCの支払い免除がセットになっており、一般的な車両では1,650円(税込)/24時間です。タイヤのパンクやホイールキャップなどに対する補償も用意されています。
一方、オリックスレンタカーの「レンタカー安心パック(RAP)」は、免責補償制度(CDW)とは別です。RAPではNOCの支払い免除や、一定条件のタイヤトラブルなどが対象となります。
つまり、レンタカー会社が違えば「安心プラン」の意味や組み合わせも変わります。
予約画面では名称だけではなく、次の内容を確認しましょう。
- 対物免責はいくらか
- 車両免責はいくらか
- 免責補償・CDWが含まれているか
- NOCは免除されるか
- タイヤやホイールの損傷は対象か
- ロードサービスは含まれるか
- 補償対象外となる条件は何か
事故時の負担をできるだけ少なくしたい方は、免責補償だけでなくNOCまで免除されるかを確認することが重要です。
レンタカーの免責補償・保険で入る・入らない判断
ここからは、自分の自動車保険や1日保険を利用できるのか、補償が使えなくなるケースはあるのかなど、実際に免責補償へ入るか入らないかを決めるためのポイントを見ていきます。
特に注意したいのは、自分の保険があるから必ずレンタカー会社の免責補償が不要になるわけではないことです。
免責補償と自分の保険、特約は必要か
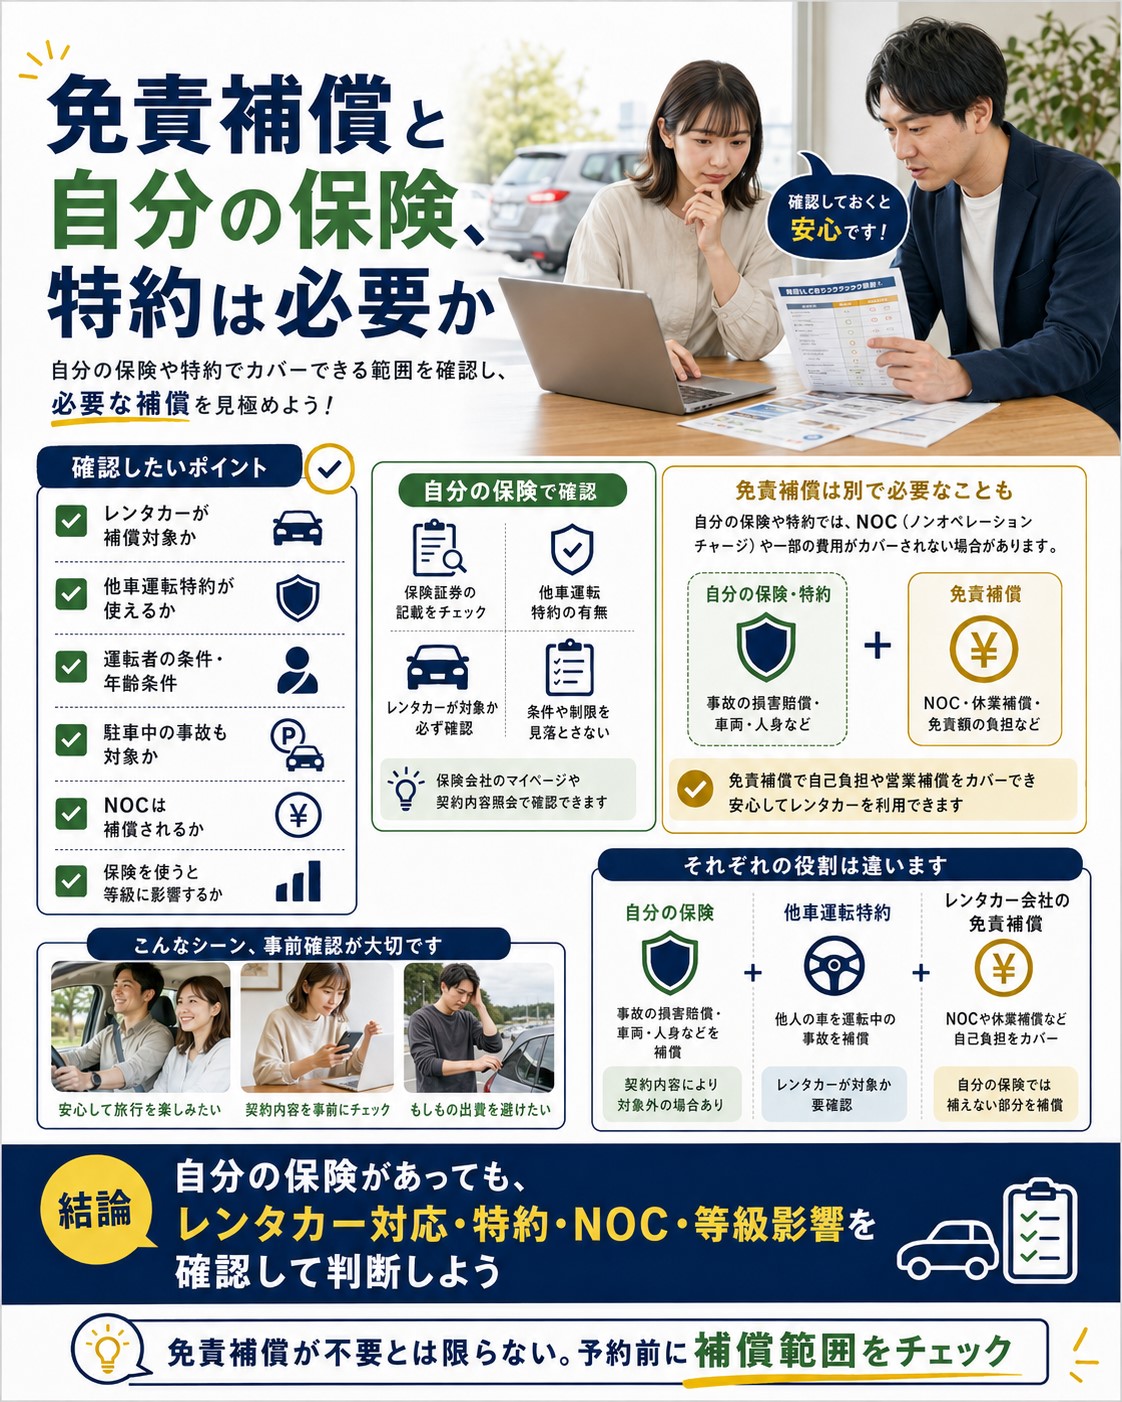
自分の車で自動車保険に加入している場合、「他車運転特約」によってレンタカーでの事故を補償できるケースがあります。
実際に、レンタカーを補償対象としている他車運転特約もあります。
ただし、自分の保険があるという理由だけでレンタカー会社の免責補償を外すのはおすすめできません。
他車運転特約は、保険会社や契約内容によって補償範囲が異なるためです。
確認したいのは次のような項目です。
- 借りるレンタカーが補償対象になるか
- 対人・対物の補償内容
- 借りた車自体の損害が対象になるか
- 運転者の範囲や年齢条件
- 駐車中・停車中の事故が対象になるか
- ロードサービスなどが対象になるか
- 保険を使用した場合に等級へ影響するか
- NOCまで補償されるか
たとえば、保険会社によっては他車運転特約を「借りた車を運転中の事故」に限定し、駐車中・停車中の事故を対象外としている商品があります。
そのため、駐車中に当て逃げされた場合など、レンタカー会社の補償と自分の保険で扱いが異なる可能性があります。
また、自分の自動車保険を使用した場合、事故内容によっては等級や翌年度以降の保険料に影響する可能性があります。
免責補償を外す目的で自分の保険を利用するのであれば、予約前に保険会社や代理店へ「レンタカーを借りる予定」と伝えて補償範囲を確認しておくと安心です。
なお、「レンタカー費用特約」は、自分の車が事故などで使えなくなった際のレンタカー費用を補償するタイプの特約が中心です。「他車運転特約」とは役割が異なるため、名前を混同しないようにしましょう。
保険は1日だけ?1日保険の注意点
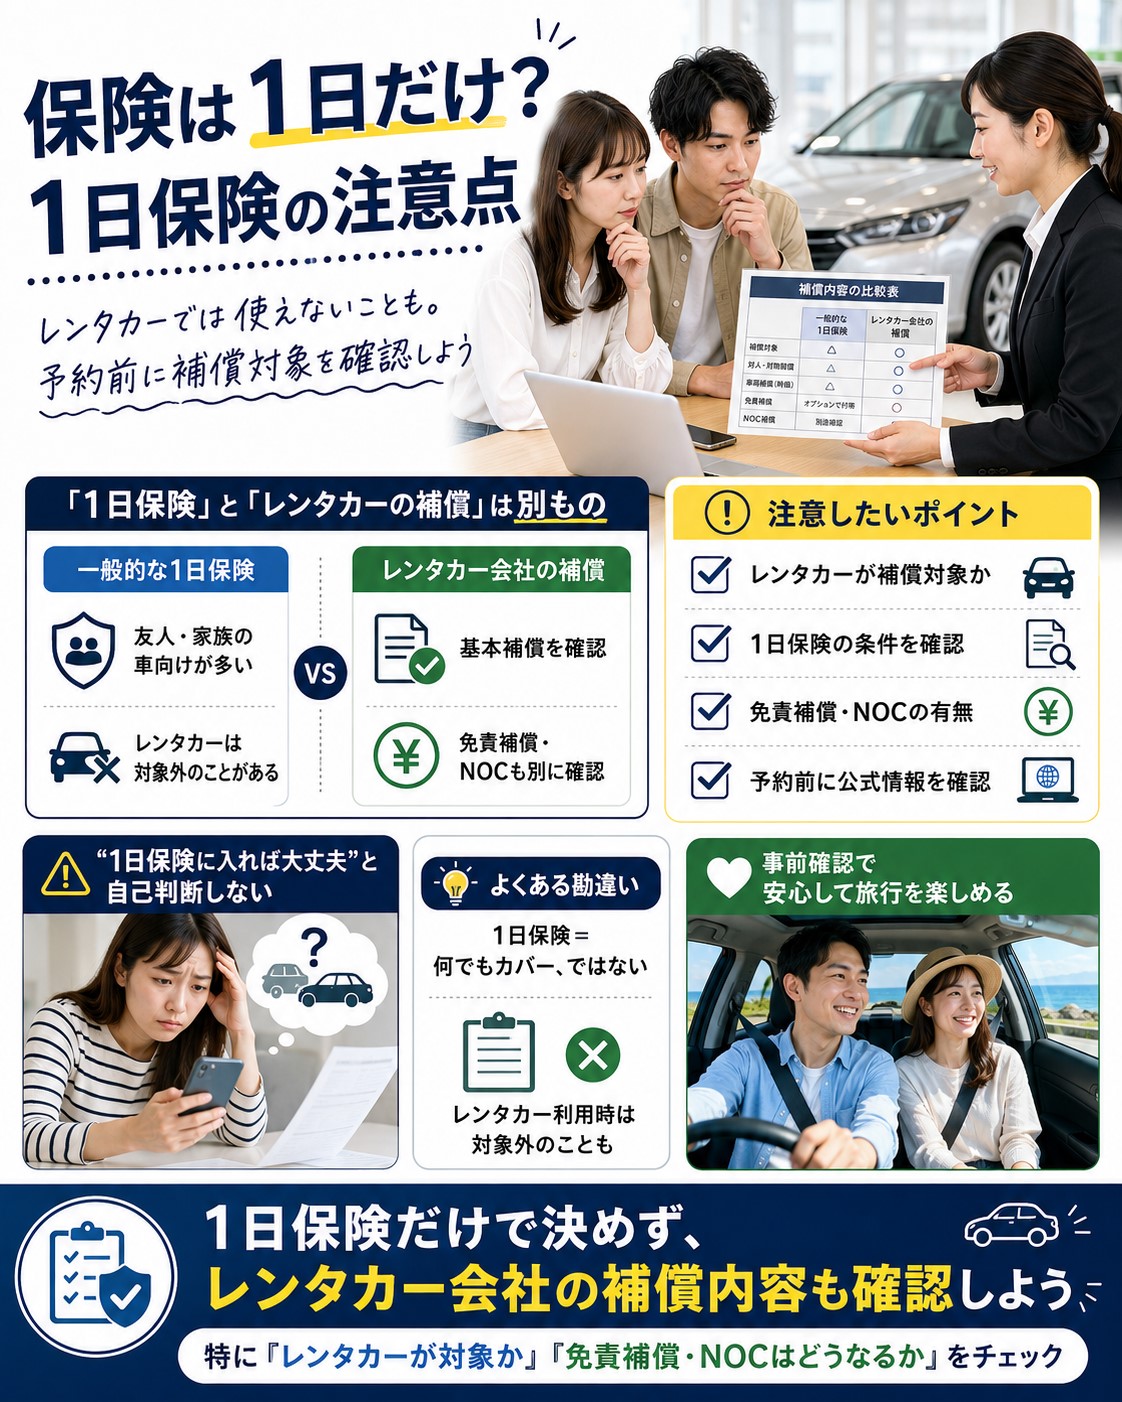
レンタカーを1日だけ利用する場合、「1日自動車保険に入れば安く済むのでは?」と考える方もいるでしょう。
しかし、一般的に「1日自動車保険」と呼ばれる商品と、レンタカー会社が用意する免責補償は別のものです。
レンタカー会社の免責補償は24時間単位などで設定されている場合があります。
一方、1日自動車保険は、友人や親族などから一時的に借りた車を運転するときの補償を目的としている商品があり、レンタカーを対象外としている場合があります。
つまり、「レンタカーを1日利用する=一般的な1日保険を使えばよい」とは限りません。
レンタカーでは、まずレンタカー会社が用意している基本補償・免責補償・NOCの条件を確認しましょう。
保険はコンビニで代用できる?
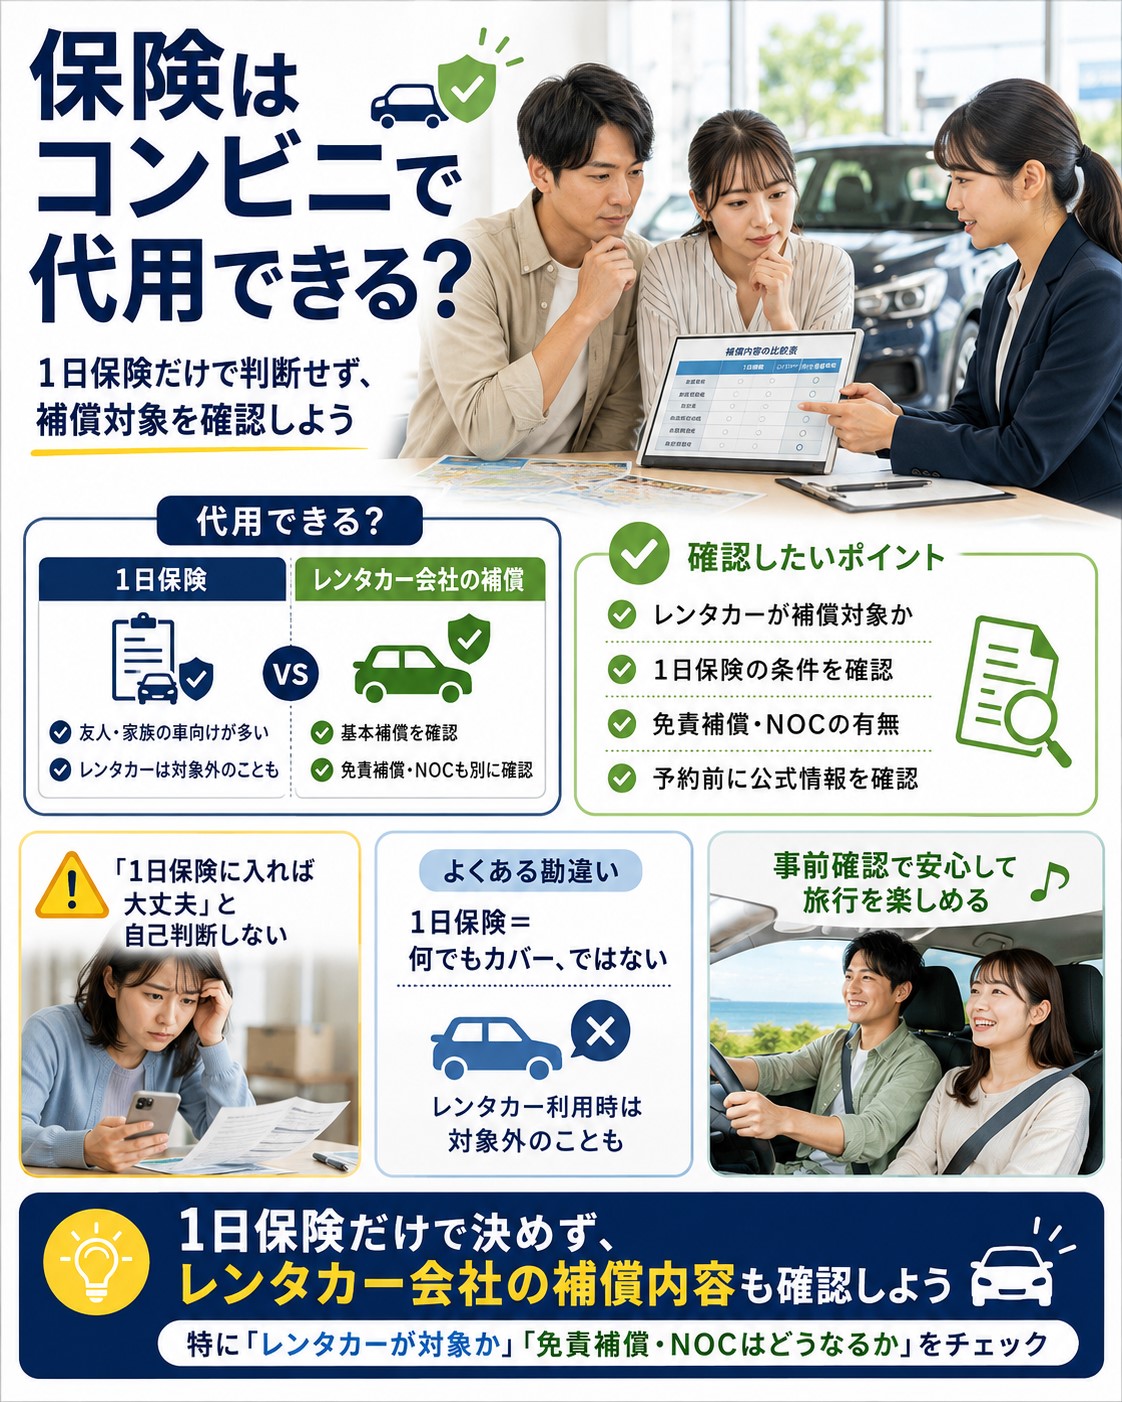
コンビニなどから申し込める1日自動車保険を、レンタカー会社の免責補償の代わりにしようと考える方もいるかもしれません。
しかし、1日自動車保険にはレンタカーを対象外としている商品があります。
たとえば東京海上日動の「ちょいのり保険」では、レンタカーや「わ」「れ」ナンバーでカーシェアリングに利用される車は対象外です。
そのため、レンタカー会社の免責補償を外して、コンビニで申し込める1日保険へ単純に置き換えればよいとは考えないようにしましょう。
保険商品によって条件は異なるため、利用を考えている場合は「レンタカーが補償対象か」を必ず確認してください。
保険に入らない知恵袋の意見は参考になる?
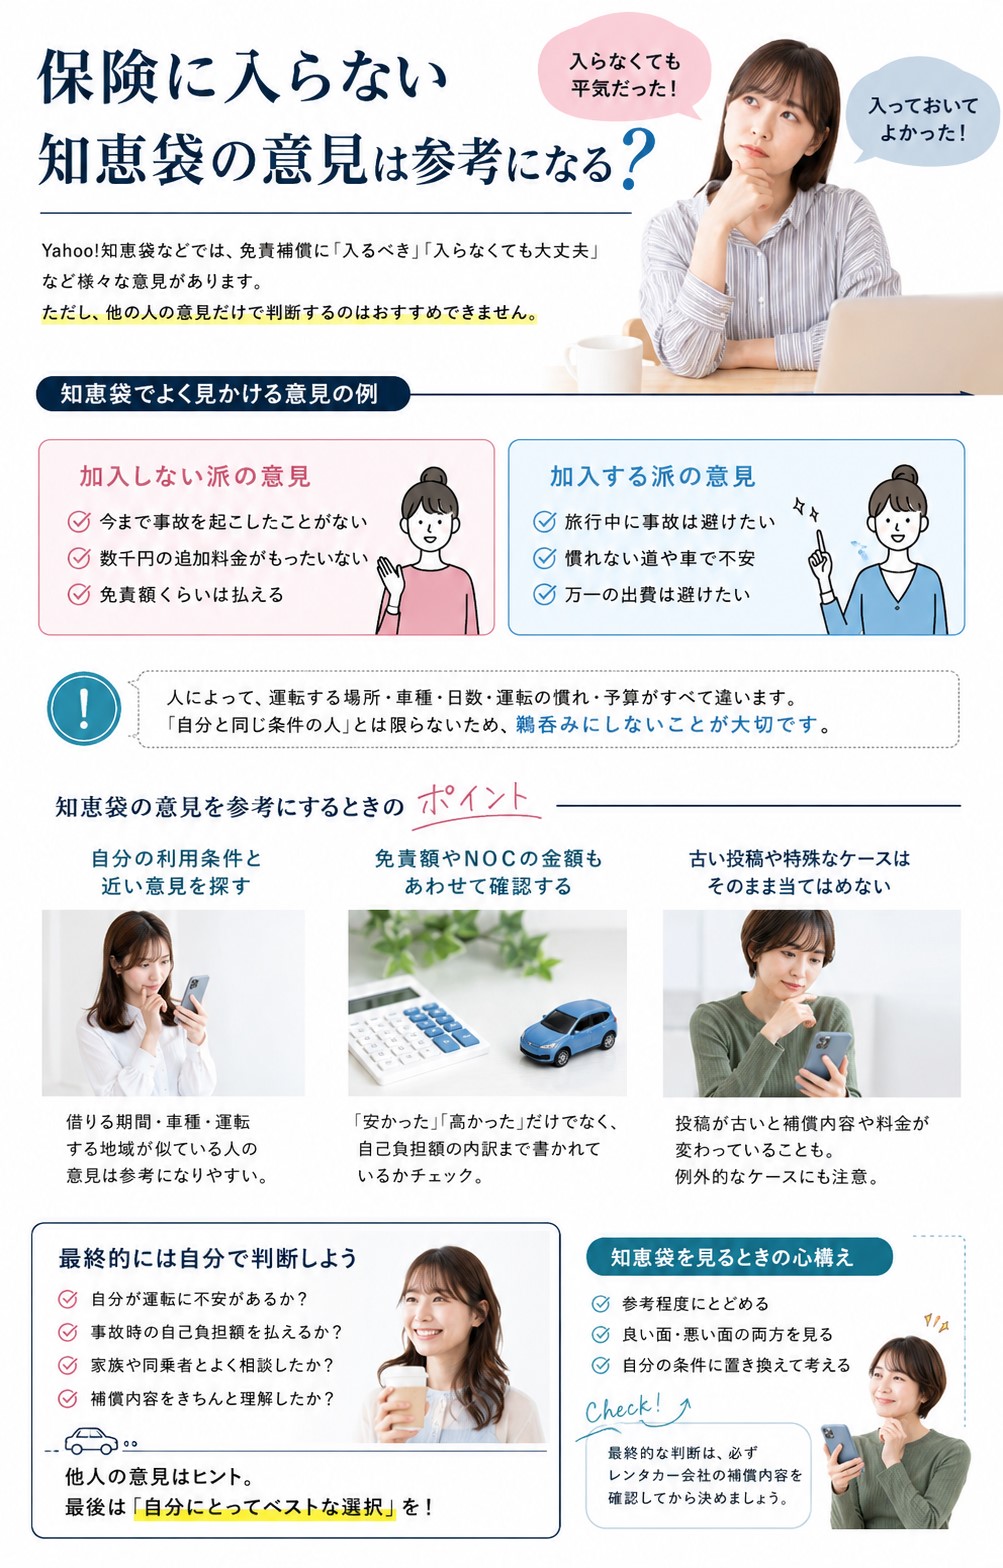
知恵袋などでは、「今まで事故を起こしたことがないので免責補償には入らない」「安心のため毎回付ける」など、さまざまな考え方があります。
こうした体験談は判断材料のひとつにはなりますが、他の人の経験だけで自分の補償を決めるのは避けましょう。
同じレンタカーでも会社や車種、加入するプランによって免責額やNOC、補償の範囲が異なるためです。
判断するときは、次の3点を比較すると分かりやすくなります。
- 免責補償や安心プランの追加料金
- 加入しなかった場合の免責額・NOCなどの自己負担
- 自分が許容できる突然の出費額
「みんなが入っているか」ではなく、「事故時に自分が困らないか」で決めることが大切です。
補償が使えないケースと事故時の対応
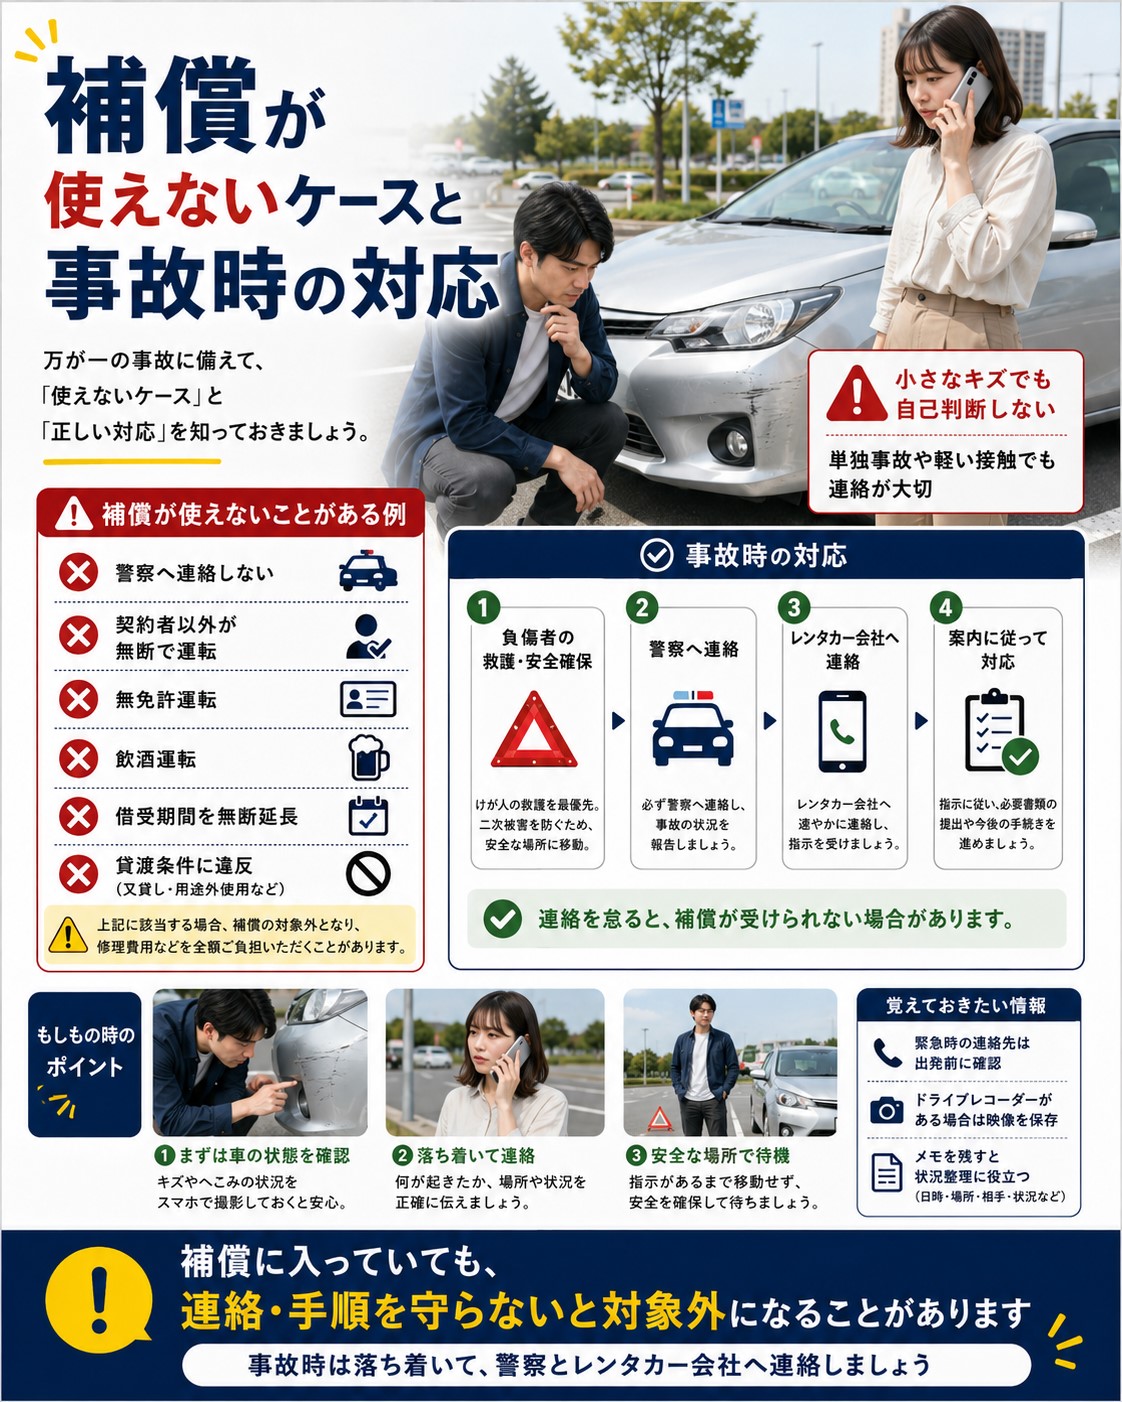
免責補償や安心プランへ加入していても、どのような事故でも必ず補償されるわけではありません。
レンタカー会社の貸渡条件に違反した場合や、事故後に必要な手続きをしなかった場合などは、保険・補償が適用されない可能性があります。
たとえば、レンタカー会社によっては次のようなケースが補償対象外になる場合があります。
- 事故を警察へ届けなかった
- 契約時に届け出ていない人が運転した
- 無免許運転
- 酒気帯び・飲酒運転
- 借受期間を無断で延長した
- 貸渡約款の禁止事項に違反した
- 故意に事故や損傷を発生させた
複数人で運転する予定がある場合は、出発前に運転者登録の方法を確認しておきましょう。詳しくはレンタカーの免許証コピー・複数運転者の手続きを解説した記事で紹介しています。
また、小さな擦り傷だからといって、自分の判断で何も連絡せず返却するのも避けましょう。
傷を付けたか分からない場合や、返却後の修理代・NOCが気になる方は、レンタカーの傷の許容範囲や擦った後の対応を解説した記事も参考にしてください。
事故が発生した場合は、状況に応じて次のように対応します。
- 負傷者がいれば救護し、安全を確保する
- 警察へ連絡する
- レンタカー会社へ連絡する
- レンタカー会社や保険会社の案内に従って対応する
事故相手がいる場合はもちろん、単独事故や小さな接触でも、レンタカー会社が定める手続きを確認してください。
パンク、自損事故、バッテリー上がりなど旅行中のトラブルについては、レンタカーのパンク・自損事故・バッテリー上がりの対応方法でも詳しく解説しています。
補償に加入している場合ほど、「入っているから大丈夫」と自己判断せず、事故時の連絡手順を守ることが重要です。
保険をどうする?予約前チェックリスト
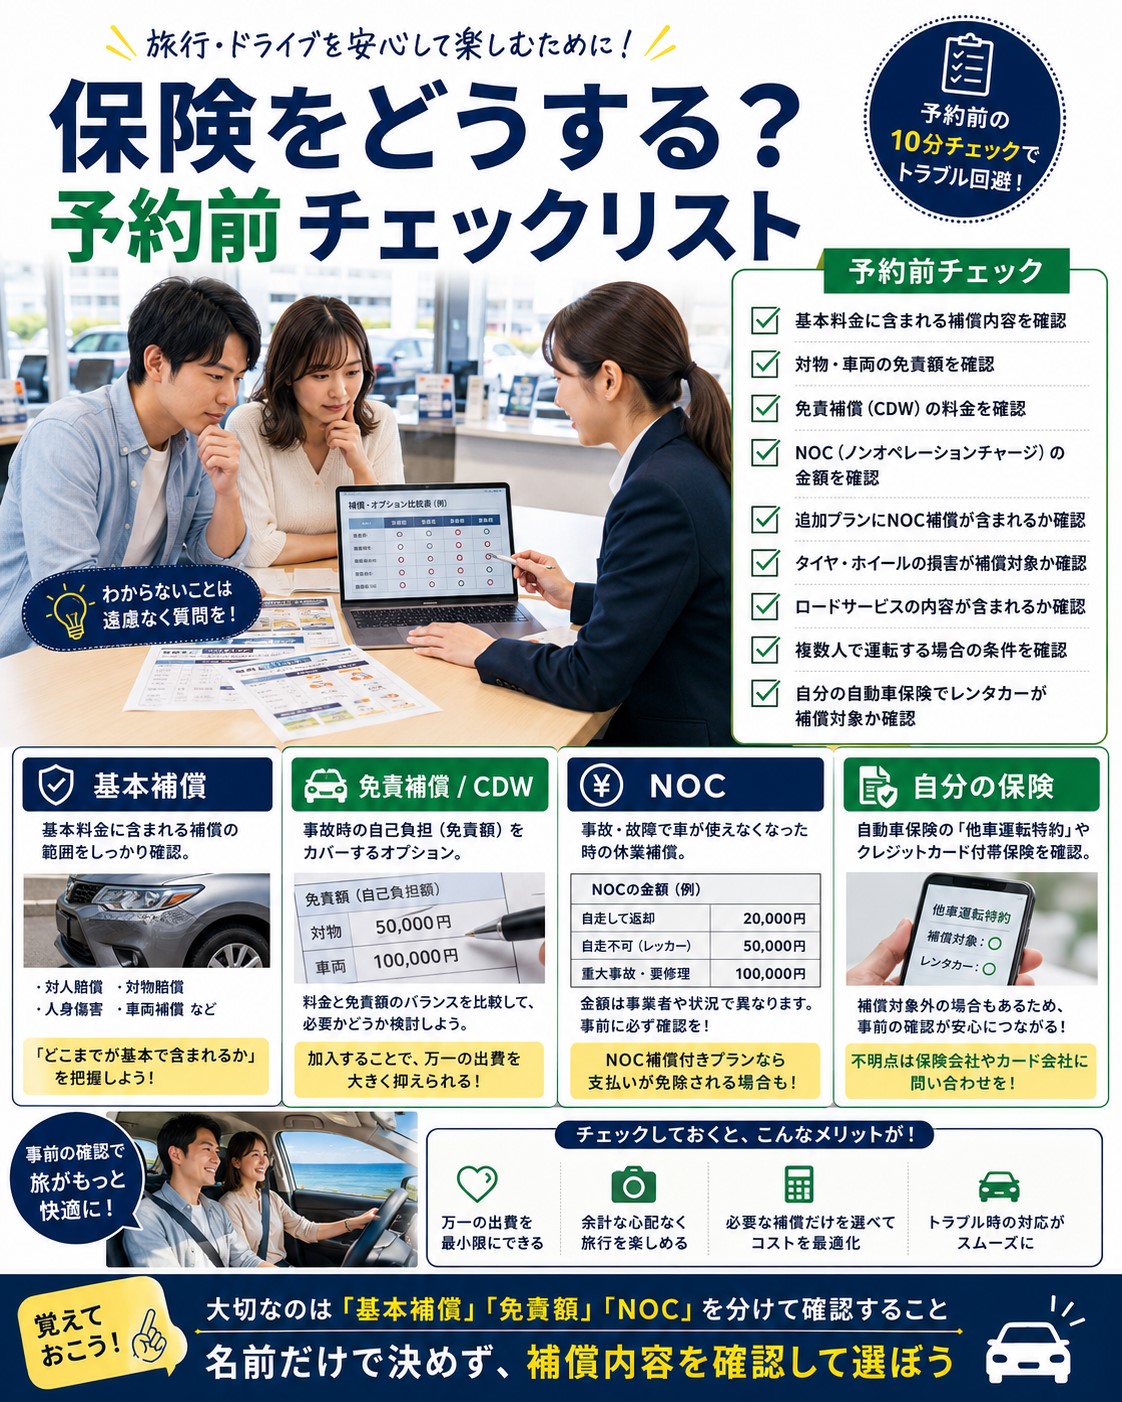
レンタカーの保険や免責補償で迷ったときは、予約画面の「安心」「フルサポート」といった名称だけを見るのではなく、実際にどこまで自己負担が減るのかを確認しましょう。
予約前は次の項目をチェックすると判断しやすくなります。
- 基本料金にどの保険・補償が含まれているか
- 対物補償の免責額はいくらか
- 車両補償の免責額はいくらか
- 免責補償・CDWの料金はいくらか
- NOCはいくらか
- NOC免除が追加プランに含まれているか
- タイヤやホイールの損傷は対象か
- ロードサービスは含まれているか
- 複数人で運転するときの条件を満たしているか
- 補償が適用されない条件は何か
- 自分の保険を使う場合は補償条件を確認したか
| 確認するもの | チェックするポイント |
|---|---|
| 基本補償 | 最初から何が含まれているか |
| 免責補償・CDW | 対物・車両の免責額が免除されるか |
| NOC | 事故時に別途いくら必要か |
| 安心パック | CDW・NOC・タイヤなど何が対象か |
| 自分の保険 | レンタカーが対象か、等級への影響はあるか |
| 1日保険 | レンタカーが補償対象になっているか |
特に重要なのは、「基本補償」「免責額」「NOC」の3つを分けて確認することです。
免責補償は必ず加入しなければならないものではありません。しかし、加入しなかった場合は事故時に免責額などを負担する可能性があります。
一方、免責補償を付けても、NOCが別に必要になるレンタカー会社もあります。事故時の自己負担をできるだけ減らしたい場合は、NOCまで免除されるプランか確認しましょう。
自分の自動車保険が使える場合もありますが、補償範囲や運転者条件、駐車・停車中の事故、等級への影響などを事前に確認する必要があります。
補償条件も含めてレンタカーを選びたい方へ
免責補償やNOC免除プランの名称・料金・内容はレンタカー会社によって異なります。まだ借りる会社が決まっていない場合は、料金だけでなく補償や利用条件も比較して選びましょう。

レンタカーの免責補償に入るか入らないか迷ったら、追加料金の安さだけで決めず、「事故が起きたときに自分はいくらまで負担できるか」を基準に選ぶと判断しやすくなります。
なお、保険・補償制度や料金、適用条件はレンタカー会社や車種、利用プランによって異なります。予約前に利用するレンタカー会社の最新の公式情報を確認してください。
まとめ|レンタカーの免責補償は負担できる金額で判断しよう
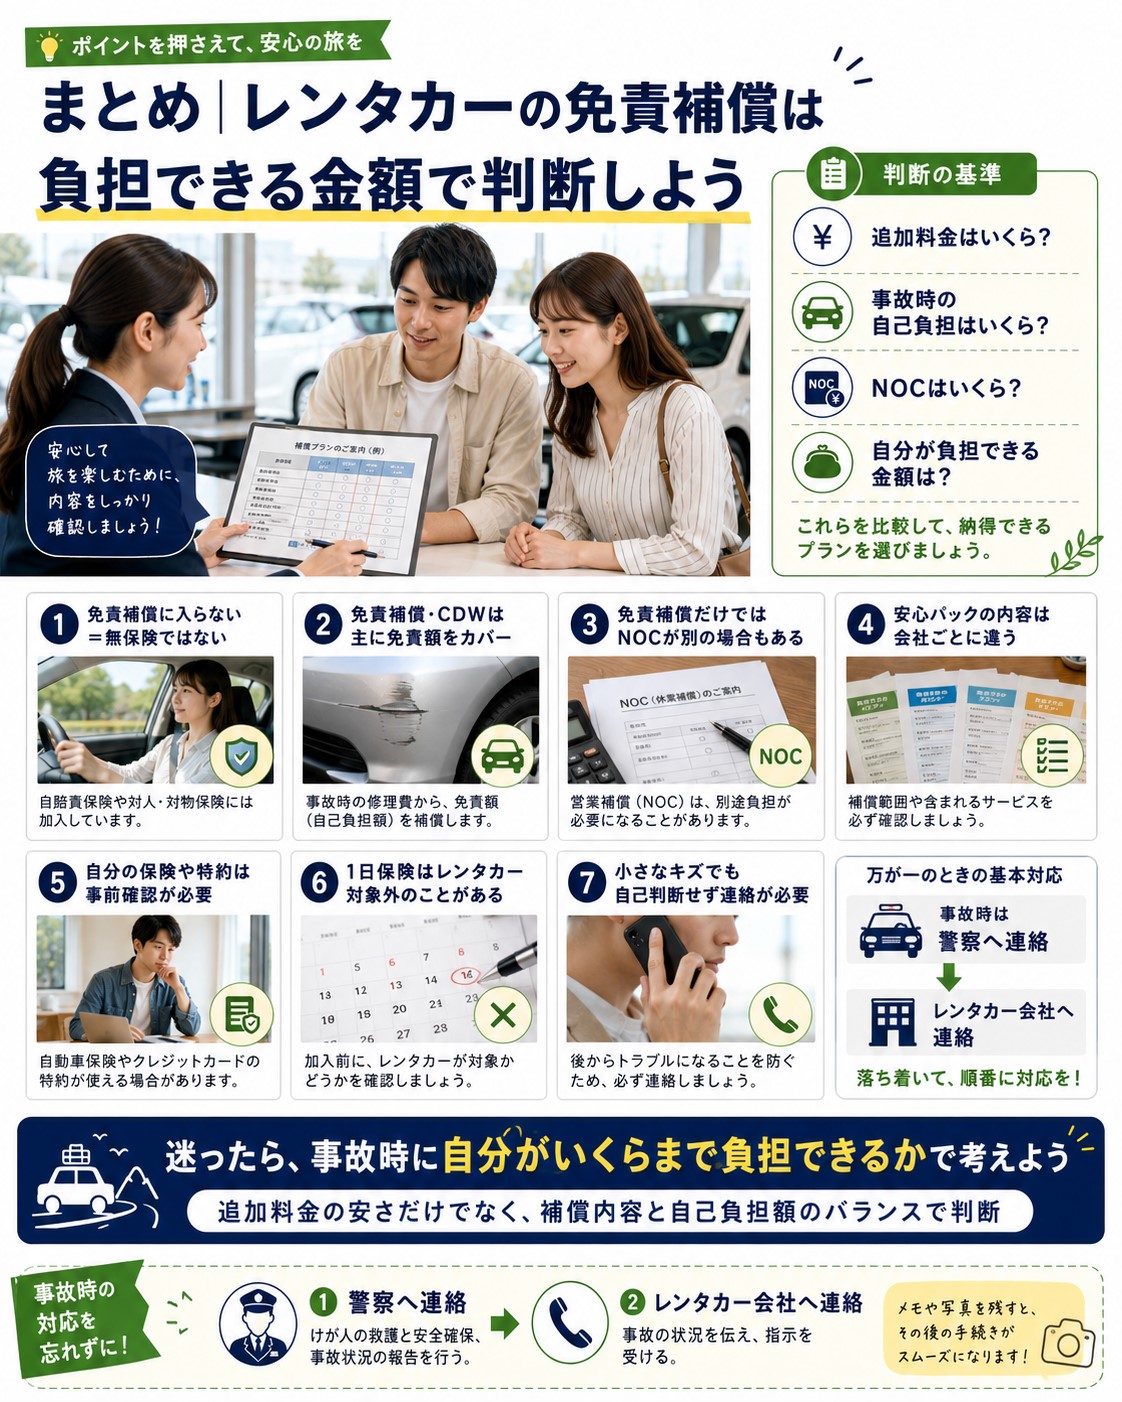
レンタカーの免責補償は必須ではありませんが、事故時に対物・車両などの免責額を自分で負担するリスクを減らしたい方は加入を検討する価値があります。
- 免責補償に入らない=無保険ではない
- 基本料金に自動車保険・補償が含まれているレンタカー会社がある
- 免責補償・CDWは主に対物・車両などの免責額を免除する制度
- 免責補償だけではNOCが免除されない場合がある
- 安心パック・安心プランの内容はレンタカー会社によって異なる
- 自分の自動車保険は、他車運転特約などの補償条件を確認する
- 1日自動車保険にはレンタカーを対象外としている商品がある
- 事故時は小さな傷でも自己判断せず、警察やレンタカー会社へ必要な連絡をする
迷ったときは、追加料金だけを見るのではなく、「免責補償に入らなかった場合、事故時にいくら負担する可能性があるのか」を確認してみましょう。
さらにNOCまで負担したくない場合は、免責補償だけでなくNOC免除を含む追加プランかどうかも確認することが重要です。
レンタカーの免責補償に入るか入らないかは、事故時に自分で負担できる金額と、安心のために支払える追加料金のバランスで判断しましょう。
これからレンタカーを選ぶ方は、レンタカーおすすめ会社の比較記事で、料金・予約方法・サービスの違いも確認できます。
なお、保険・補償内容や料金、適用条件はレンタカー会社や車種、プランによって異なります。予約する際は、利用するレンタカー会社の最新情報を必ず確認してください。