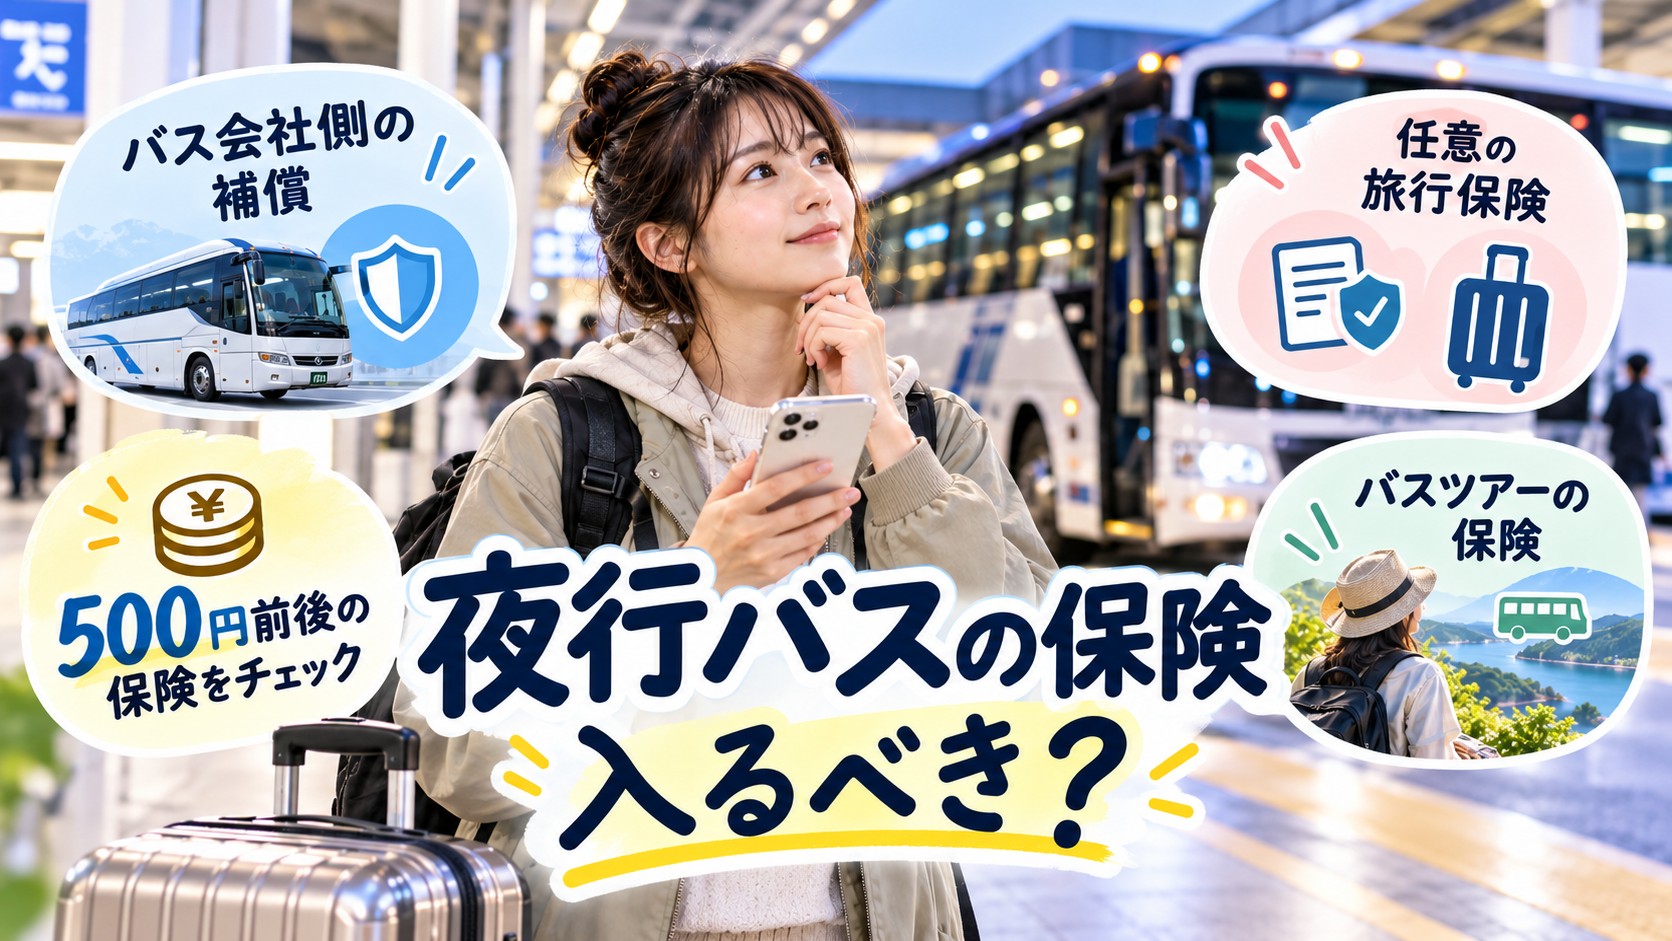
夜行バス・高速バスの保険は入るべき?
夜行バスや高速バスの予約画面で500円前後の保険を案内されると、「入るべき?」「バス会社も保険に入っているなら不要では?」と迷うことがあります。バスツアーでも、日帰りなのに保険料を追加してまで加入する必要があるのか気になるところです。
先に結論
夜行バス・高速バスの任意保険は、全員が必ず追加加入するものではありません。バス会社側の事故に対する補償と、自分で加入する国内旅行傷害保険では役割が異なります。すでに持っている補償を確認し、旅行中のケガ・携行品・個人賠償など不足する補償がある場合に追加加入を検討すると判断しやすくなります。
この記事で分かること
- 夜行バス・高速バスの保険に入るべきか判断する方法
- バス会社側の補償と国内旅行傷害保険の違い
- 500円前後の保険で補える内容と注意点
- バスツアーや日帰り旅行で保険を選ぶ考え方
まず確認したい3つの補償
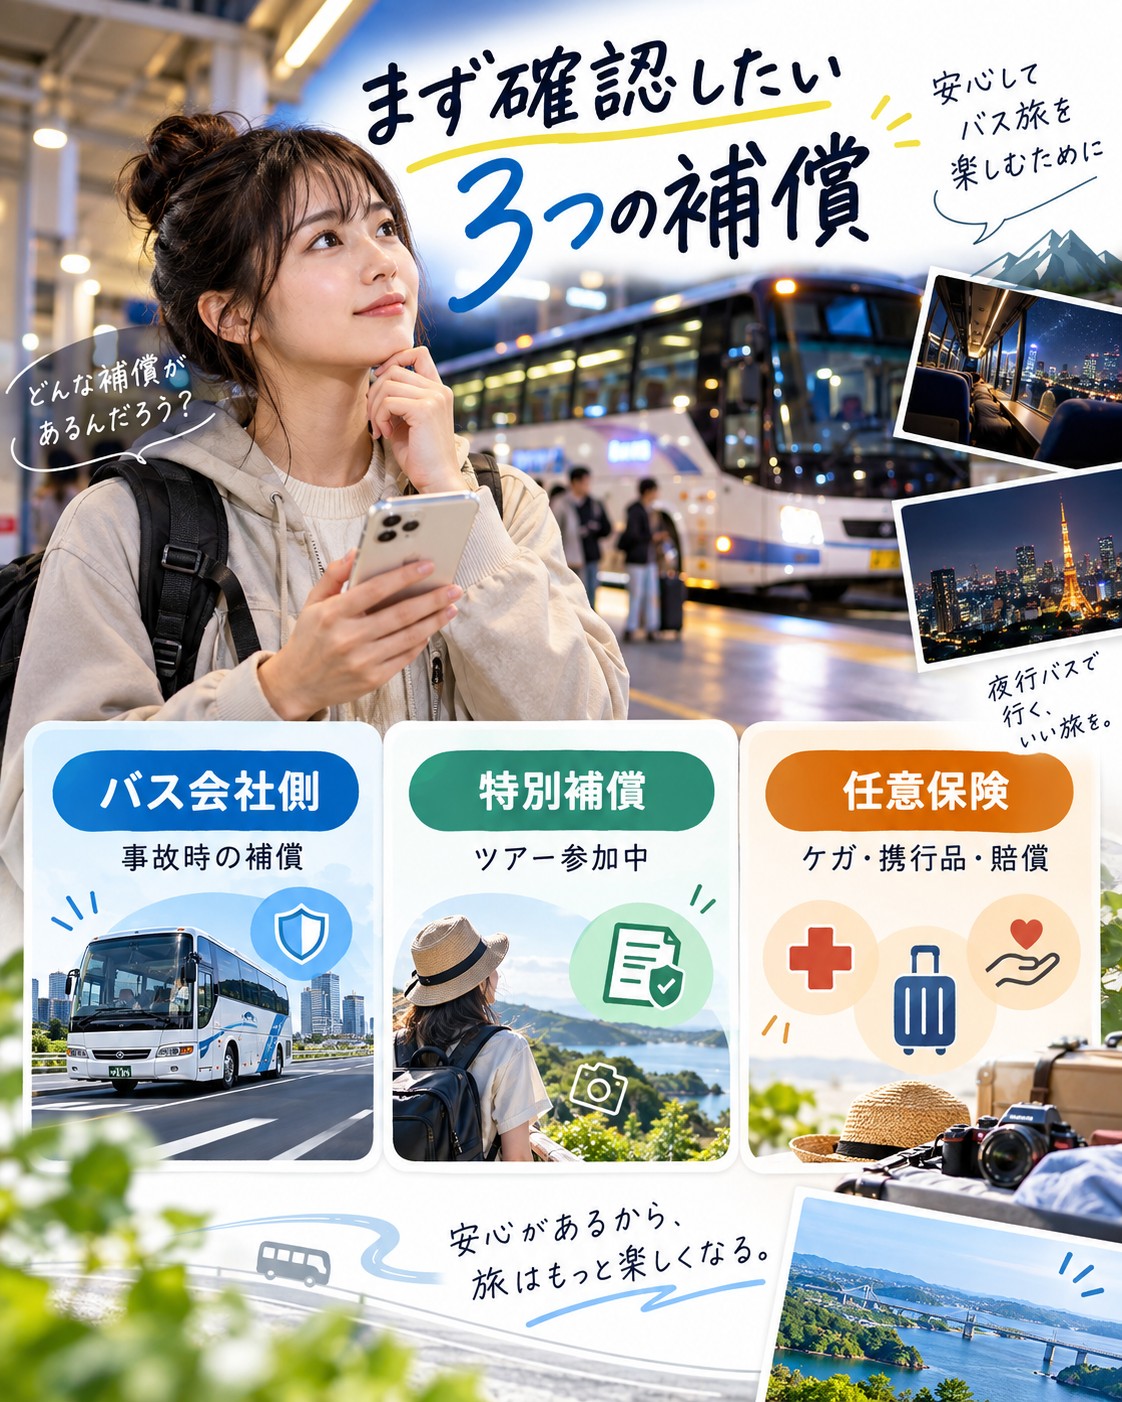
バス旅行で「保険」と呼ばれるものは、すべて同じではありません。バスだけを予約した場合と、旅行会社のバスツアーへ参加する場合でも関係する補償が異なります。
| 補償の種類 | 誰が用意するか | 主な役割 |
|---|---|---|
| 自賠責・事業者側の賠償に備える保険等 | バス事業者など | 交通事故による損害賠償などに備える |
| 旅行会社の特別補償 | 旅行会社 | 対象となる企画旅行参加中の一定の事故を約款に基づき補償する |
| 国内旅行傷害保険 | 旅行者が任意で加入 | 旅行中のケガ・携行品・個人賠償などを商品に応じて補う |
自賠責保険・共済は、すべての自動車に加入が義務付けられている対人賠償のための制度です。国土交通省によると、被害者1人につき傷害は最高120万円、死亡は最高3,000万円、後遺障害は程度に応じて最高4,000万円となっています。
一方、自賠責は人身事故による対人損害が対象で、車両や持ち物などの物損は対象ではありません。
また、国土交通省の一般乗合旅客自動車運送事業標準運送約款では、バスの運行によって旅客の生命・身体を害した場合の事業者の損害賠償責任が定められています。ただし免責となる条件があり、生命・身体に関する責任については車内または乗降中に生じた損害という条件もあります。
(参照: 国土交通省「自賠責保険・共済ってどんなもの?」・ 国土交通省「一般乗合旅客自動車運送事業標準運送約款」 )
バス会社側に事故に備えた補償があるからといって、旅行中のトラブルがすべて補償されるわけではありません。事故の状況、責任関係、運送約款、利用する保険の条件によって扱いが異なります。
バス会社の保険と旅行保険の違い
夜行バスや高速バスの保険に入るべきか迷ったら、「誰の、どんなリスクを補償するものか」を見ると違いが分かりやすくなります。
| トラブル例 | バス会社側 | 国内旅行傷害保険 |
|---|---|---|
| バス事故で負傷 | 事故状況や責任関係などに応じて対象 | 契約内容に応じて対象になる場合がある |
| 旅行先で転んで負傷 | 通常はバス運行事故とは別 | 傷害補償の対象になる場合がある |
| 他人の物を壊して賠償 | 通常は別 | 個人賠償責任補償があれば対象になる場合がある |
| 携行品の破損・盗難 | 事故状況や約款などによる | 携行品補償があれば対象になる場合がある |
たとえば高速バスドットコムでは、国内旅行傷害保険を1名600円で案内しており、車内でのケガや荷物の破損などを補償するとしています。ただし、公式FAQにはバス会社の補償がないときのみ対象と明記されています。
(参照:高速バスドットコム「CHUBB保険(国内旅行傷害保険)について」)
同じ事故について複数の補償があっても、それぞれから同じ損害額を重ねて受け取れるとは限りません。加入するときは、既存の補償との関係や支払条件も確認しておきましょう。
500円前後の保険で補えること
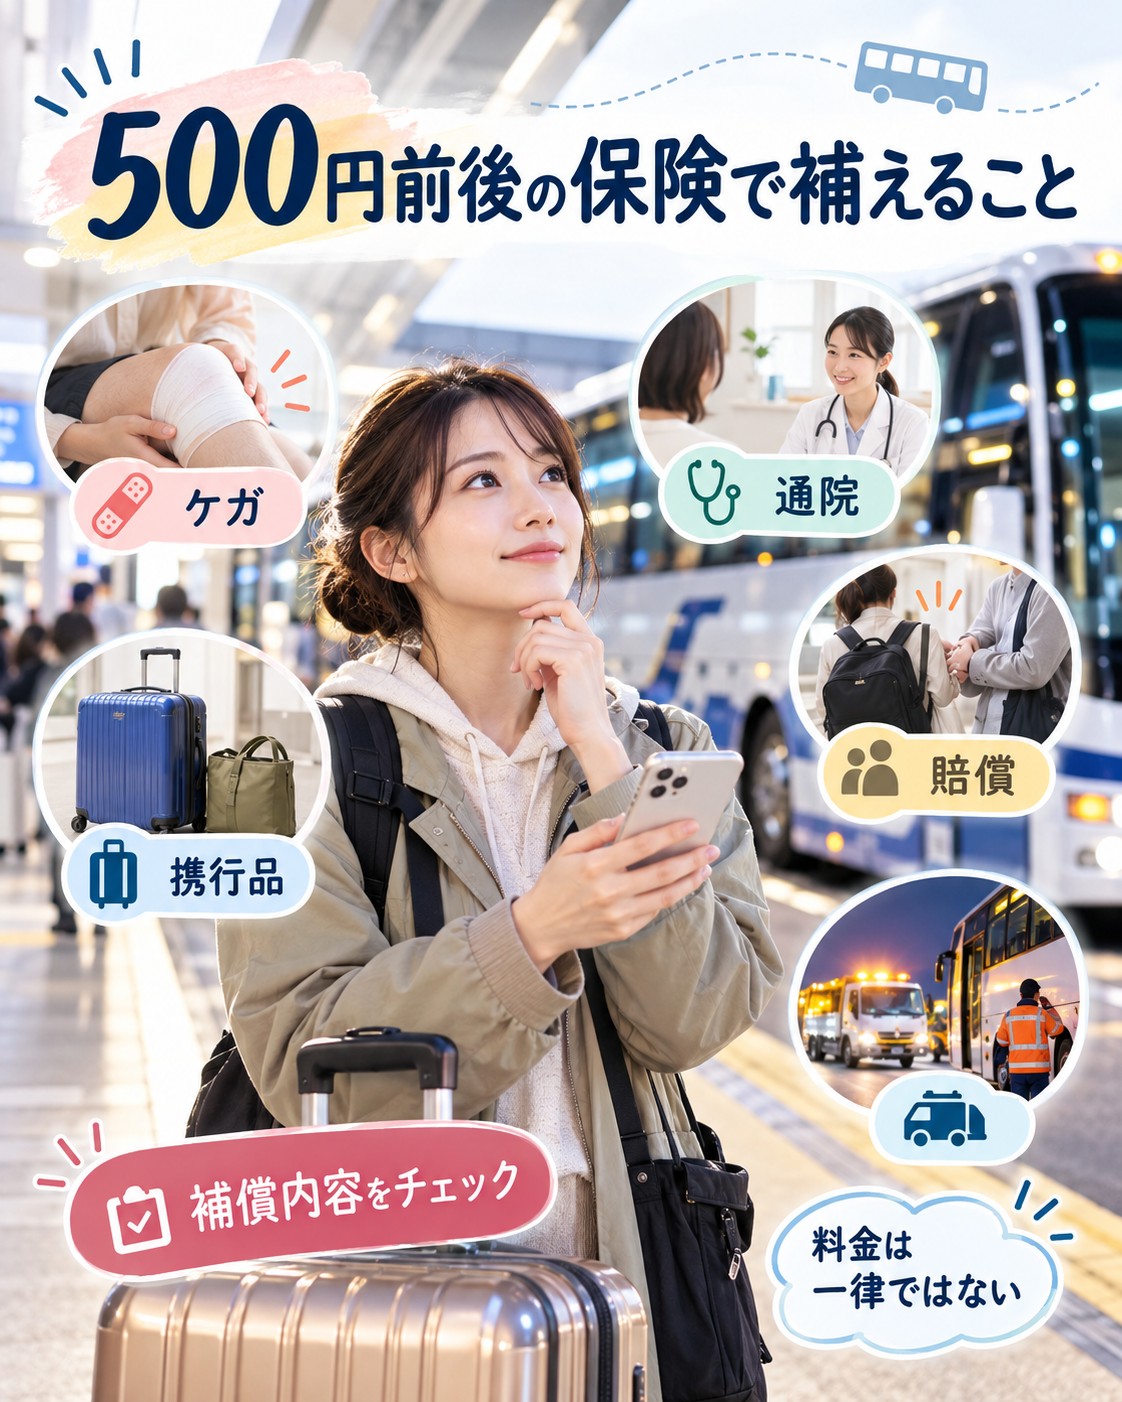
夜行バスの保険について調べると「500円」という金額をよく見かけますが、夜行バスや高速バスの保険料が一律500円という意味ではありません。予約サービス、旅行期間、保険商品、プランによって料金や補償内容は変わります。
2026年10月6日時点の公式案内では、次のような例を確認できます。
| サービス例 | 保険料例 | 主な特徴 |
|---|---|---|
| JAMJAMライナー | 500円 | ケガ、入院・通院、個人賠償、携行品、熱中症など |
| WILLER シンプルプラン | 500円 | ケガ、賠償責任、救援者費用、携行品など |
| WILLER あんしんプラン | 700円 | 旅行中の補償に加え、条件付きでバス運休時の費用補償 |
| 高速バスドットコム | 600円 | 車内でのケガや荷物破損など |
| au損保 | 262円~502円 | 日帰り・1泊2日の一般向け国内旅行保険の例 |
JAMJAMライナーでは、日帰り・1泊2日まで1名500円と案内しています。2026年4月1日以降出発分では、死亡保険金1,000万円、入院保険金日額3,100円、通院保険金日額1,600円、個人賠償責任3,000万円、携行品損害10万円などが設定されています。携行品損害には3,000円の自己負担額があります。
WILLERは1名500円のシンプルプランと700円のあんしんプランを案内しています。あんしんプランでは、条件を満たす場合にバス運休時の代替交通費や宿泊費を1万円まで補償する項目があります。
ただし、この保険の対象はWILLERの手配旅行の対象路線バス商品で、企画実施商品やパッケージツアー商品などは対象外と案内されています。また、旅行期間によって保険金額が変わるため、実際の申込画面で確認が必要です。
(参照:WILLER TRAVEL「WILLERの保険で安心旅行」)
予約サイトで案内される保険ではなく、自分で国内旅行保険を選ぶ方法もあります。au損保では、日帰り・1泊2日の保険料例として262円、383円、502円の3コースが案内されています。
「500円なら安い」という理由だけで加入を決めないことがポイントです。通院、携行品、個人賠償、救援者費用、運休など、自分が必要とする補償が含まれているかを比べましょう。
入った方がよい人と重複に注意する人
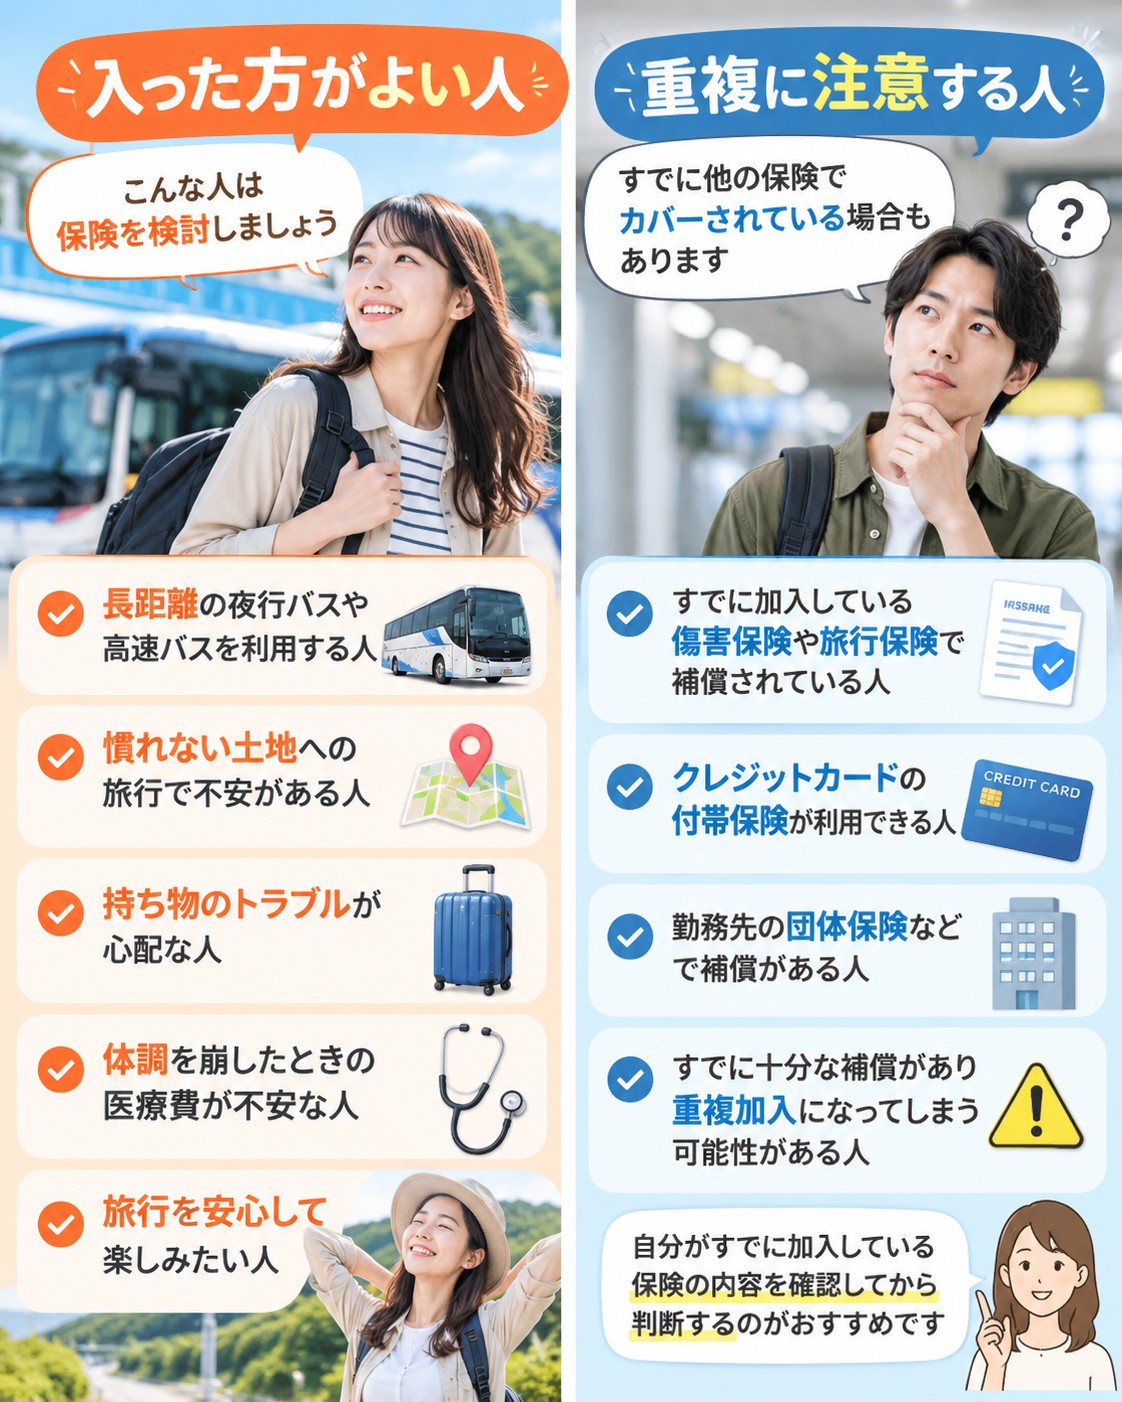
任意保険を追加した方がよいかは、旅行日数だけではなく、現在の補償で足りない部分があるかで考えると判断しやすくなります。
| 加入を検討しやすい人 | 先に重複を確認したい人 |
|---|---|
| 旅行中のケガにも備えたい | すでに傷害保険へ加入している |
| 携行品の破損・盗難が心配 | クレジットカードに旅行保険が付いている |
| 他人への賠償にも備えたい | 個人賠償責任特約を契約している |
| 救援者費用なども補いたい | 同種の旅行保険を別に契約している |
JAMJAMライナーの公式案内でも、本人や家族が同種の補償・特約を契約している場合には補償の重複が生じることがあるため、補償内容の差や保険金額を確認するよう案内しています。
クレジットカード付帯の国内旅行傷害保険にも注意が必要です。カードによって補償の有無や適用条件が異なり、対象となる交通費や旅行代金を対象カードで支払うことが条件となる場合があります。
たとえば三井住友カードでは、カード利用条件がある国内旅行傷害保険について、公共交通乗用具の料金を搭乗前に対象カードで支払った場合などの条件を案内しています。カードを持っているだけで一律に補償されるわけではありません。
(参照:三井住友カード「海外・国内旅行傷害保険のカード利用条件」)
加入前に確認するもの
- 現在加入している傷害保険
- クレジットカード付帯の国内旅行傷害保険
- 個人賠償責任特約
- 携行品や救援者費用の補償
- 追加する保険との補償範囲の重複
夜行バスの保険に入るべきか知恵袋などで利用者の意見を探すこともありますが、他人が加入したかどうかだけでは自分に必要な補償は判断できません。現在持っている補償と、申し込もうとしている商品の内容を比べる方が確実です。
病気・運休・キャンセルは補償される?
国内旅行傷害保険は、旅行中のすべてのトラブルを補償する保険ではありません。特に病気、バス運休、旅行キャンセルは分けて確認しましょう。
| トラブル | 確認ポイント |
|---|---|
| 事故によるケガ | 国内旅行傷害保険の中心的な補償 |
| 一般的な病気 | 傷害補償とは別扱いとなり対象外の商品がある |
| 熱中症・食中毒 | 傷害として補償する商品もある |
| バス運休時の宿泊・交通費 | 専用特約や対象プランの有無を確認 |
| 旅行を取りやめた際の取消料 | 通常の傷害保険とは別にキャンセル補償を確認 |
東京海上日動の現在の国内旅行傷害保険では、ケガを「急激かつ偶然な外来の事故による身体の傷害」とし、熱中症、有毒ガスなどによる急性中毒、細菌性・ウイルス性食中毒も含むと案内しています。一方、一般的な疾病まで同じように傷害補償の対象になるわけではありません。
バス運休時のホテル代や代替交通費も、すべての旅行保険で補償されるわけではありません。WILLERの例でも、バス運休宿泊費用等保険金は「あんしんプラン」のみで、適用には条件があります。
(参照:WILLER TRAVEL「WILLERの保険で安心旅行」)
国内旅行傷害保険と旅行キャンセル保険は別に考えましょう。自分や家族の体調不良などで旅行そのものを取りやめた際の取消料まで補償したい場合は、キャンセル補償の対象事由や条件を別途確認してください。
バスツアーの保険は入るべき?
バスツアーでは、旅行会社の企画旅行として特別補償が適用される場合があります。個人で夜行バスや高速バスだけを予約するケースとは補償の仕組みが異なるため、任意の旅行保険とは分けて確認しましょう。
バスツアーの特別補償とは
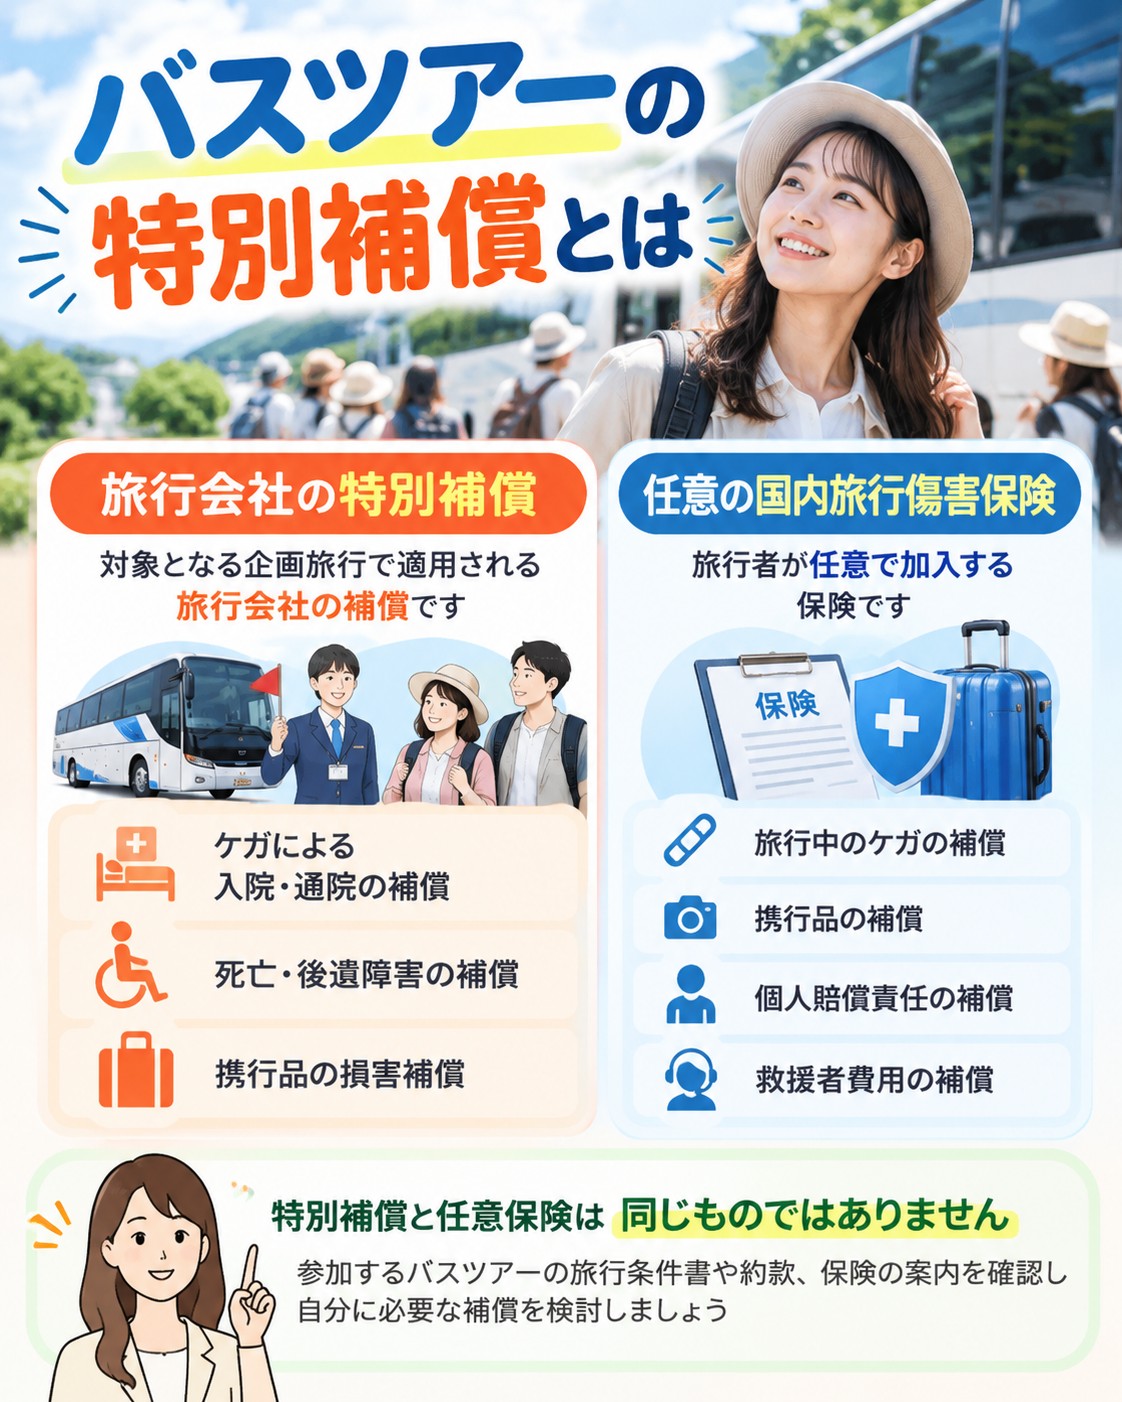
対象となる企画旅行では、旅行会社の旅行業約款に基づく特別補償があります。特別補償は任意で加入する国内旅行傷害保険とは別の仕組みで、約款で定められた条件を満たす事故について補償金や見舞金などが支払われます。
具体例として、日本旅行が公開している現行の特別補償規程では、国内旅行を目的とする企画旅行について次の金額が定められています。
| 補償項目 | 日本旅行の国内企画旅行の例 |
|---|---|
| 死亡補償金 | 1,500万円 |
| 入院見舞金 | 入院日数に応じ2万円~20万円 |
| 通院見舞金 | 3日以上の通院で日数に応じ1万円~5万円 |
| 携行品の損害補償 | 旅行者1名・1企画旅行につき15万円限度 |
携行品については、1個または1対の損害額を10万円までとして扱う条件があり、旅行者1名について1回の事故の損害額が3,000円以下の場合は損害補償金が支払われないなどの規定もあります。また、現金・クレジットカード・コンタクトレンズなど対象外となる物もあります。
さらに、国内旅行では地震・噴火・津波による傷害などが特別補償の対象外となる規定があります。
上記は日本旅行の現行特別補償規程を確認した具体例で、すべてのバスツアーの補償額を一律に示すものではありません。また、「バスツアーなら任意の国内旅行傷害保険にも自動加入している」という意味でもありません。参加するツアーの旅行条件書や約款、保険案内を確認してください。
任意の国内旅行保険との違い
バスツアーに特別補償がある場合でも、任意の国内旅行傷害保険が必ず不要になるとは限りません。
| 確認項目 | ツアーの特別補償 | 任意の旅行保険 |
|---|---|---|
| 基本となる仕組み | 旅行会社の旅行業約款 | 契約する保険商品の約款 |
| 旅行者の手続き | 対象となる企画旅行で適用 | 旅行者が加入手続きを行う |
| 補償内容 | 特別補償規程で定める範囲 | 選択した商品・プランによる |
| 補償を広げたい場合 | 旅行会社の規程を確認 | 携行品・賠償・救援者費用などを商品ごとに確認 |
特別補償だけで自分が心配するリスクを十分にカバーできるとは限りません。反対に、すでに傷害保険やクレジットカード付帯保険などで十分な補償があれば、任意保険を追加すると内容が重複することもあります。
バスツアーの保険に入るべきか知恵袋などで意見を探すより、参加するツアーの旅行条件書と任意保険の補償内容を並べて確認する方が、自分に必要か判断しやすくなります。
日帰りバスツアーでも保険は必要?
日帰りバスツアーだから保険が不要、宿泊旅行だから必要という単純な分け方はできません。
日帰りでも、観光地で転倒する、他人の物を壊すといったトラブルは考えられます。一方、すでに傷害保険や個人賠償責任特約などを持っていれば、追加保険の必要性が低い場合もあるでしょう。
国内旅行傷害保険には日帰りから契約できる商品もあります。たとえばau損保では、日帰り・1泊2日の保険期間を設定した商品を案内しています。
日帰りバスツアーで保険に入るべきかは、旅行日数だけではなく、不足している補償があるかで判断しましょう。
バスツアーの保険料はいくら?
バスツアーの保険料に全国共通の相場や一律料金はありません。旅行会社、保険会社、旅行期間、補償内容などによって変わります。
高速・夜行バスの予約時に追加できる国内旅行傷害保険には500~700円程度の例がありますが、これをそのまま「バスツアー保険の相場」とすることはできません。
ツアーによって、任意保険を別途案内する場合や、旅行商品ごとに補償の扱いが異なる場合があります。申込画面、旅行条件書、保険案内を確認しましょう。
保険料を比較するときは、料金とともに次の項目を見ると判断しやすくなります。
- 死亡・後遺障害の補償額
- 入院・通院の補償
- 携行品損害の補償
- 個人賠償責任の補償
- 救援者費用の補償
- 自己負担額や支払限度額
- 補償対象外となるケース
数百円の差だけで決めると、必要な補償が付いていなかったり、すでに持っている保険と内容が重複したりすることがあります。
保険に入るか迷ったときの確認手順
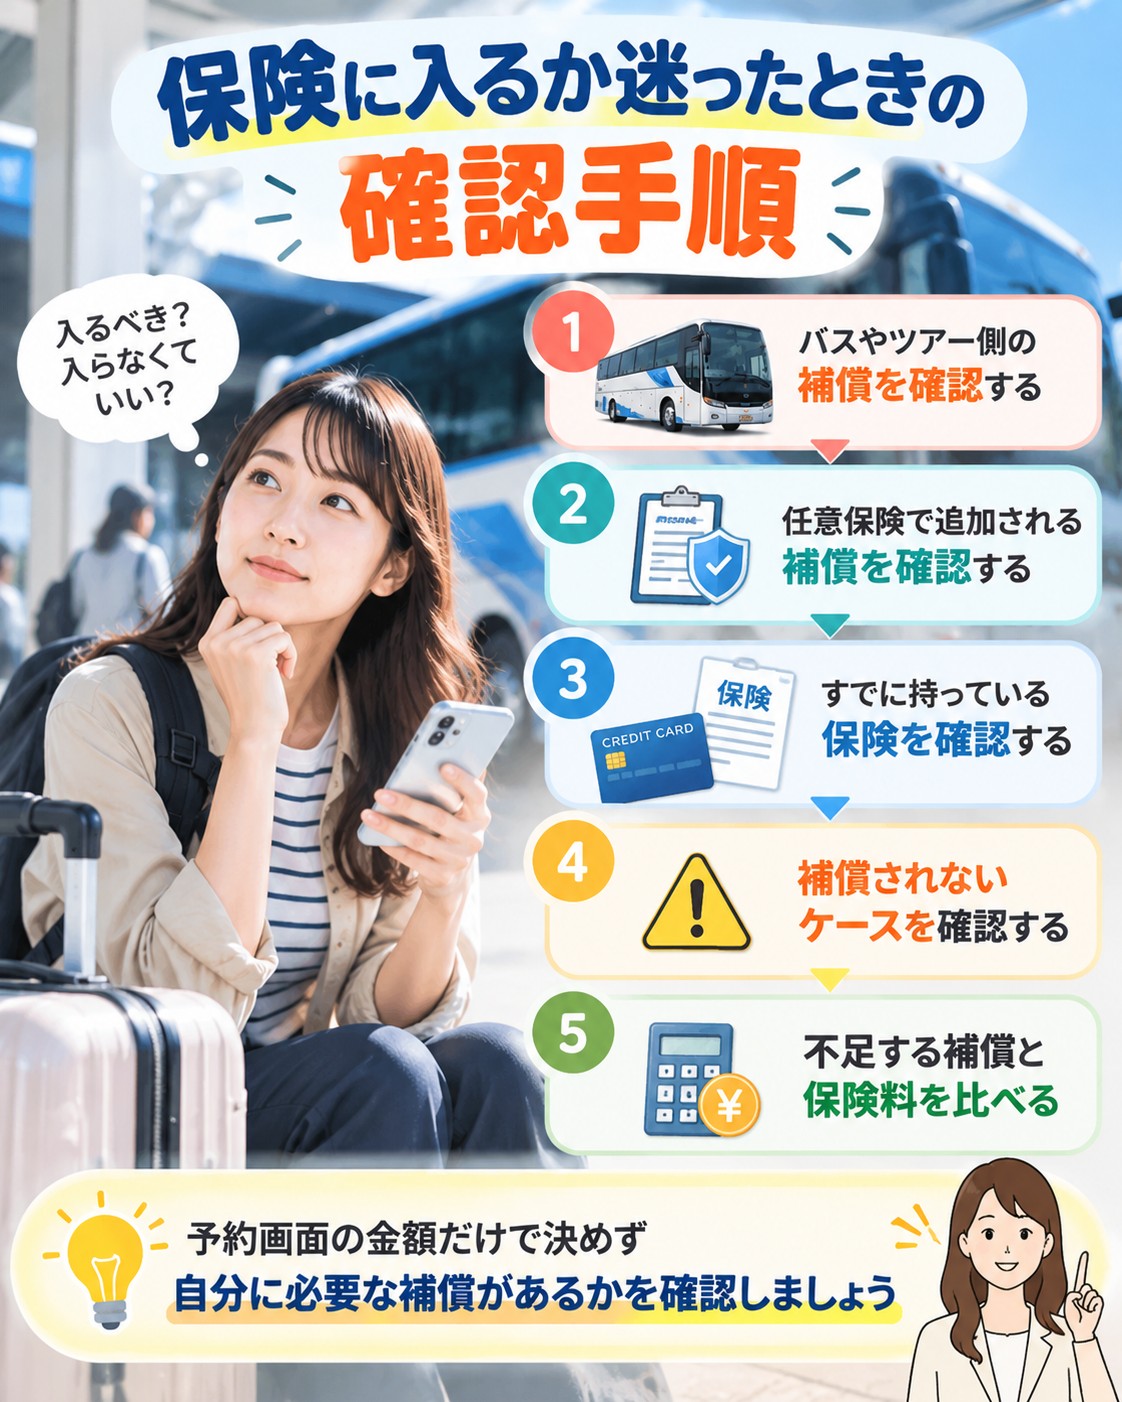
夜行バス、高速バス、バスツアーのどの場合でも、次の順番で確認すると判断しやすくなります。
- 利用するバス・ツアー側の補償を確認する
バス事業者側の責任や補償、企画旅行なら特別補償の内容を確認します。 - 任意保険で追加される補償を確認する
ケガだけでなく携行品、個人賠償、救援者費用なども比べます。 - すでに持っている保険を確認する
傷害保険、クレジットカード付帯保険、個人賠償責任特約などを確認します。 - 補償されないケースを確認する
一般的な病気、キャンセル、運休などがすべて対象になるとは限りません。 - 不足する補償と保険料を比べる
自分に必要な補償を追加するために料金を払う価値があるか判断します。
予約画面で保険を勧められても、表示された金額だけで決める必要はありません。重要事項説明書や旅行条件書を読み、分からない点がある場合は保険会社や旅行会社へ確認してください。
保険料や補償内容は変更される可能性があります。実際に加入するときは、この記事内の金額だけで判断せず、利用する予約サービスの最新画面、保険会社の重要事項説明書、旅行会社の旅行条件書を最終確認しましょう。
夜行バス・高速バスの保険まとめ
- 夜行バスの任意保険は全員が必ず加入するものではない
- 高速バスの保険も自分の補償状況を確認して判断する
- バス会社側の補償と旅行者が入る国内旅行傷害保険は役割が違う
- 自賠責は人身事故による対人損害を基本とする制度
- バス会社側の補償だけで旅行中の全トラブルが補償されるわけではない
- 任意保険では旅行中のケガなどを補える商品がある
- 携行品や個人賠償を補償できる商品もある
- 夜行バスの保険料が一律500円と決まっているわけではない
- 500円前後でも補償内容はサービスごとに異なる
- 一般的な病気は傷害補償の対象外となる商品がある
- 熱中症や食中毒を傷害として補償する商品もある
- バス運休時の費用は対象プランや適用条件を確認する
- 旅行キャンセルの補償は傷害保険と分けて確認する
- バスツアーでは旅行会社の特別補償が適用される場合がある
- 加入前に既存保険との重複と不足する補償を確認する